
Nghị quyết 21: Làm rõ quyền sở hữu chung cư, siết đầu cơ đất bằng công cụ thuế
Nghị quyết 21-NQ/TW đang đặt ra những định hướng mới đối với thị trường bất động sản, trong đó hai vấn đề nhận được sự quan tâm đặc biệt là quyền sở hữu căn hộ chung cư và sử dụng công cụ thuế để hạn chế tình trạng găm giữ, đầu cơ đất.
Ngày 22-9, Trang Thông tin điện tử tổng hợp Việt Nam Mới và VietnamBiz tổ chức hội thảo “Chiến lược phát triển và đầu tư bất động sản sau Nghị quyết 21 và những cập nhật chính sách”. Tại phiên thảo luận đầu tiên, các chuyên gia tập trung phân tích những thay đổi chính sách liên quan đến quyền sở hữu căn hộ, giá đất, thuế đối với đất bỏ hoang, tiếp cận đất đai và minh bạch hóa thị trường.
Chung cư có niên hạn, nhưng quyền tài sản không mất đi
Một trong những nội dung được quan tâm nhất là định hướng quy định thời hạn sử dụng căn hộ chung cư theo niên hạn công trình.
Nghị quyết 21 đưa định hướng quy định thời hạn sử dụng căn hộ chung cư theo niên hạn xây dựng công trình vào nhóm nội dung cần nghiên cứu, đồng thời đặt vấn đề bảo đảm quyền tài sản của chủ sở hữu. Đây cũng là nội dung từng được đề cập trong quá trình sửa đổi Luật Nhà ở nhưng chưa được quy định đầy đủ.
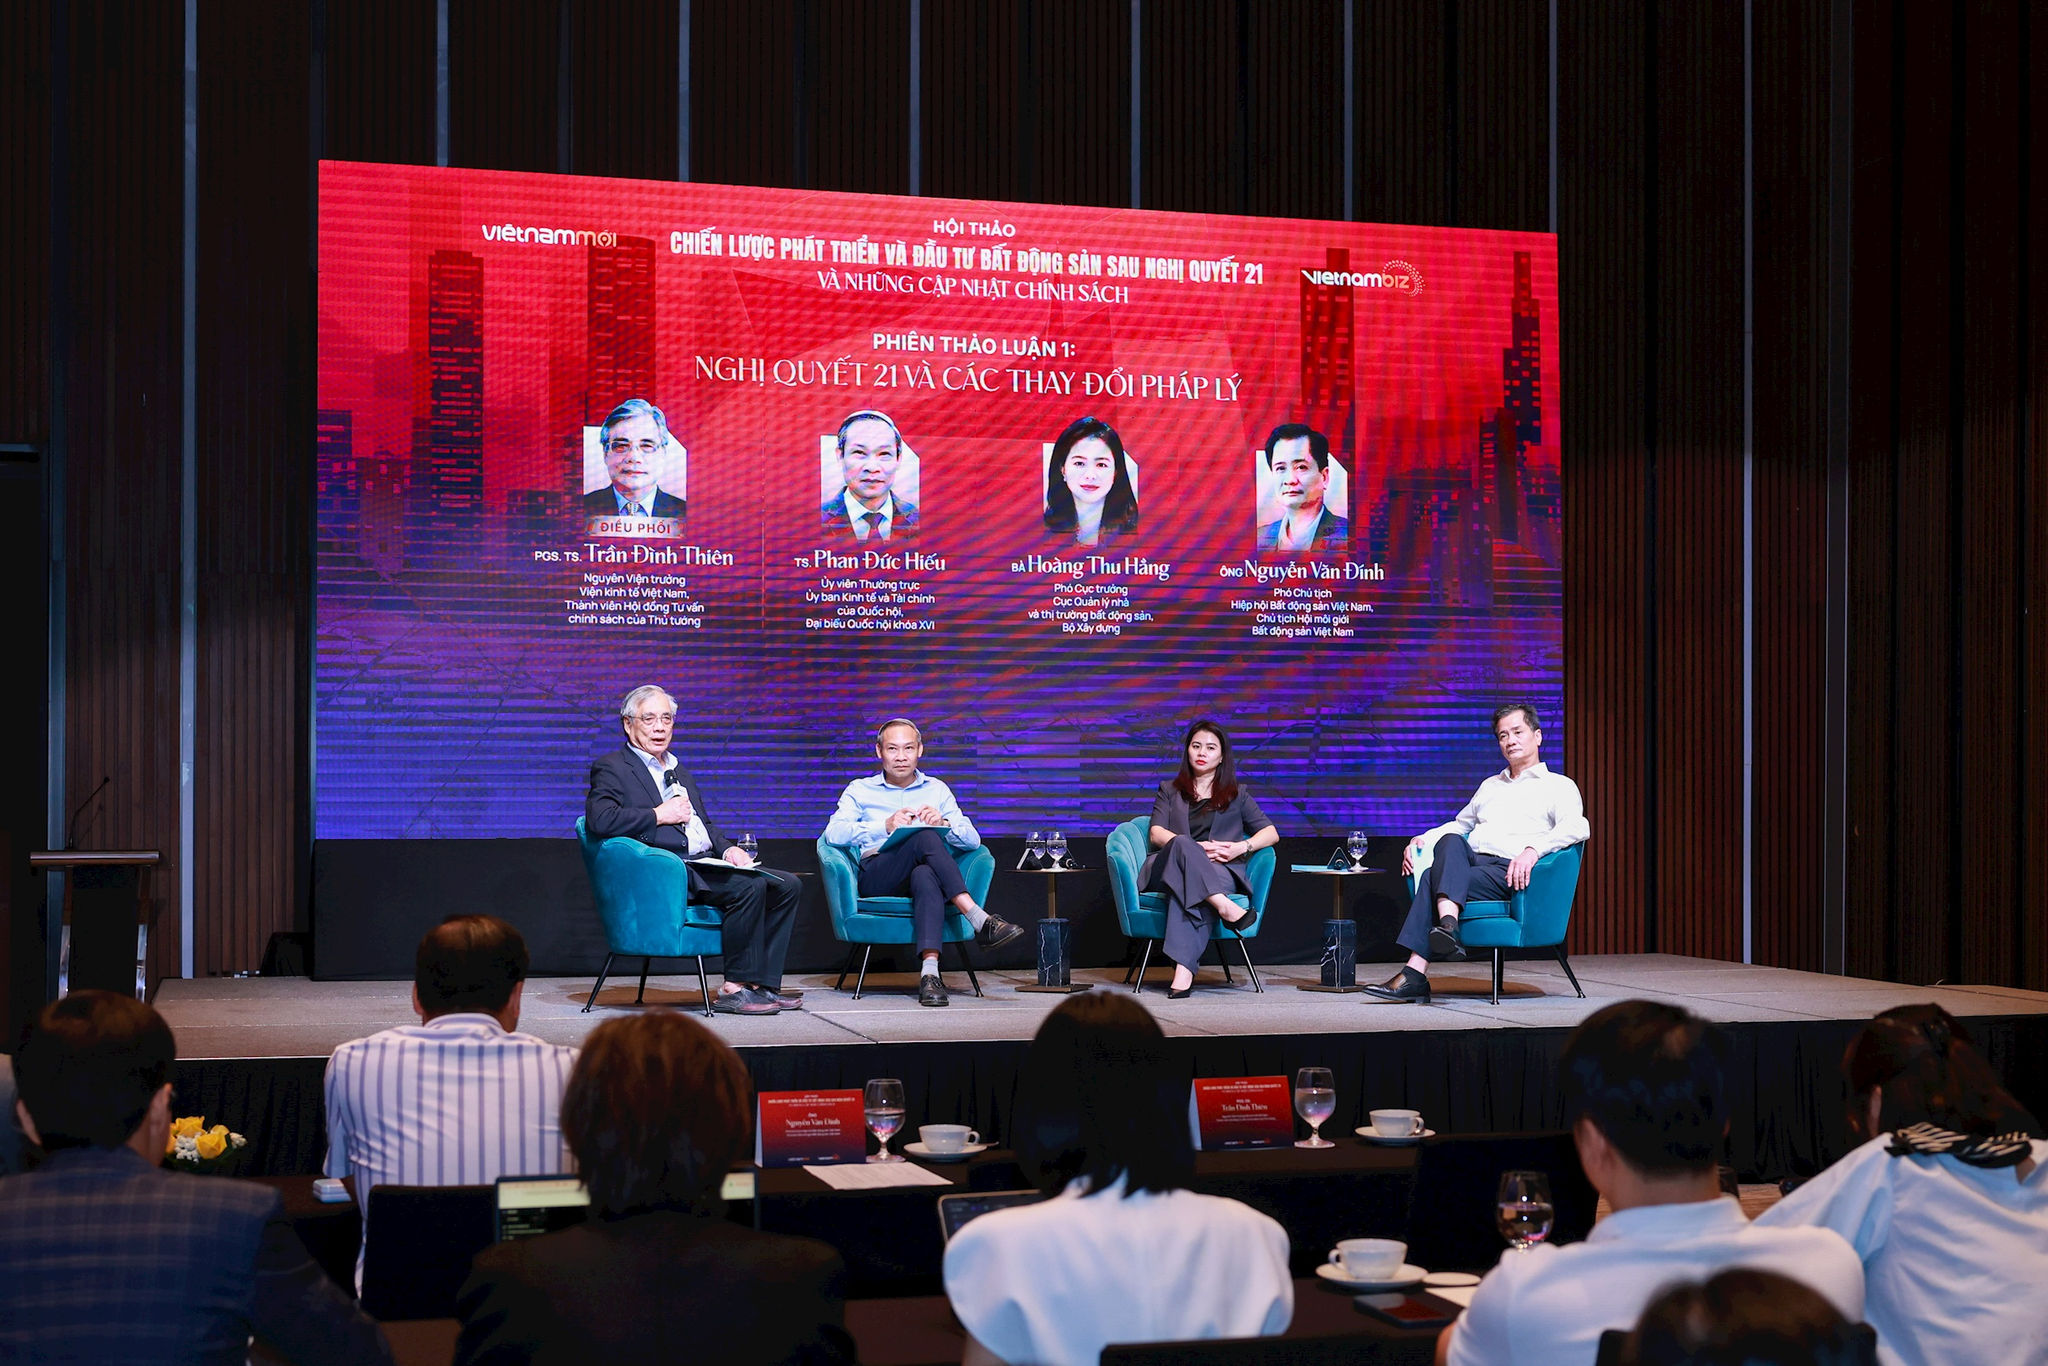 Toàn cảnh Hội thảo. Ảnh: NT
Bà Hoàng Thu Hằng, Phó Cục trưởng Cục Quản lý nhà và Thị trường bất động sản cho biết, Luật Nhà ở năm 2023 thực tế đã có quy định về niên hạn, thời hạn sử dụng nhà chung cư. Tuy nhiên, điểm còn thiếu là chưa làm rõ sau khi hết thời hạn sử dụng, chủ sở hữu sẽ có những quyền gì và quyền sở hữu tài sản có bị ảnh hưởng hay không.
Theo bà Hằng, đây là vấn đề cần được làm rõ trong quá trình sửa đổi luật. Quan điểm đang được đặt ra là sau khi hết thời hạn sử dụng nhà chung cư, tài sản của người dân không bị mất đi mà các quyền liên quan sẽ được cụ thể hóa.
Đối với chung cư được xây dựng trước năm 1994, khi hết thời hạn sử dụng công trình, người sở hữu có thể nhận bồi thường bằng nhà ở phục vụ tái định cư, được quyền mua nhà ở xã hội hoặc nhận bồi thường bằng tiền đối với quyền sử dụng đất theo tỷ lệ phân bổ mà mình sở hữu.
Với chung cư được xây dựng sau năm 1994, chủ sở hữu có thể tiếp tục xây dựng, cải tạo lại nhà chung cư bằng việc đóng góp kinh phí tại thời điểm hết hạn sử dụng. Nếu không muốn tiếp tục đóng góp, họ có quyền bán lại quyền sử dụng đất và quyền sở hữu tài sản cho người khác. Trường hợp không tiếp tục đóng góp, chủ sở hữu cũng có quyền được bồi thường bằng tiền đối với quyền sử dụng đất theo tỷ lệ phân chia diện tích sở hữu chung tại thời điểm phá dỡ công trình.
Trong trường hợp khu vực nhà chung cư sau này được quy hoạch không còn được xây dựng nhà chung cư, người dân vẫn được ưu tiên và bồi thường quyền sử dụng đất.
TS. Phan Đức Hiếu, Ủy viên Thường trực Ủy ban Kinh tế và Tài chính của Quốc hội cho rằng, cần phân biệt rõ giữa niên hạn của công trình và quyền sở hữu tài sản.
Theo ông Hiếu, không nên hiểu trước Nghị quyết 21, chung cư có quyền sở hữu lâu dài, còn sau Nghị quyết 21 chung cư chuyển sang sở hữu có thời hạn. Về bản chất, pháp luật trước đây đã có quy định về xử lý công trình khi không còn đủ điều kiện sử dụng.
Điểm đáng chú ý của Nghị quyết 21 là tiếp tục hoàn thiện các quy định, làm rõ hơn quyền sở hữu đối với căn hộ, quyền đối với đất khi chung cư hết niên hạn hoặc không còn khả năng sử dụng, cũng như quyền và nghĩa vụ của các bên khi xây dựng công trình mới.
Một vấn đề khác cũng cần được tính đến là niên hạn theo thiết kế ban đầu và niên hạn sử dụng thực tế của công trình có thể không trùng nhau. Do đó, việc thể chế hóa chính sách cần bảo đảm quyền và lợi ích của chủ sở hữu trong cả hai trường hợp.
Thuế đất- làm sao đánh đúng vào hành vi đầu cơ?
Nếu câu chuyện sở hữu chung cư tác động trực tiếp đến quyền tài sản của người dân, thì chính sách thuế đối với đất bỏ hoang và đất chậm đưa vào sử dụng lại hướng tới thay đổi hành vi của người sử dụng đất.
Nghị quyết 21 định hướng có chính sách tài chính đối với đất chậm đưa vào sử dụng, đất găm giữ nhằm chờ tăng giá. Đồng thời, nghị quyết đặt ra định hướng áp dụng chính sách thuế cao hơn đối với đất bỏ hoang.
TS. Nguyễn Văn Đính, Phó Chủ tịch Hiệp hội Bất động sản Việt Nam (VNREA), Chủ tịch Hội môi giới bất động sản Việt Nam (VARS) cho rằng, khi chi phí nắm giữ đất tăng lên theo thời gian, người dân và doanh nghiệp sẽ phải cân nhắc việc tiếp tục giữ đất hay đưa đất vào khai thác. Mục tiêu cuối cùng là giảm tình trạng đất bị bỏ hoang, lãng phí và thúc đẩy đất đai được sử dụng hiệu quả hơn.
Tuy nhiên, chính sách thuế đối với đất bỏ hoang không đơn giản là xác định một mức thuế cao hơn. TS. Phan Đức Hiếu cho rằng, trước khi áp dụng, có ít nhất ba vấn đề lớn cần làm rõ. Thứ nhất, thế nào là đất chậm đưa vào sử dụng, thế nào là đất bỏ hoang? Đối với dự án đầu tư có thể xác định tình trạng chậm triển khai, nhưng với đất của cá nhân hoặc các tổ chức khác, việc xác định “chậm đưa vào sử dụng” sẽ phức tạp hơn.
Thứ hai, mức thuế cao hơn là bao nhiêu và tính trên cơ sở nào? Thứ ba, dữ liệu có đủ để đánh thuế hay không, bởi chính sách thuế phải bảo đảm tính công bằng và phù hợp.
Đây là điểm quan trọng trong thiết kế chính sách. Một khu đất chưa được đưa vào sử dụng không phải lúc nào cũng đồng nghĩa với đầu cơ. Có trường hợp đất bị bỏ hoang hoặc dự án chậm triển khai do chủ đầu tư cố tình găm giữ, chờ tăng giá. Nhưng cũng có trường hợp dự án gặp vướng mắc về quy hoạch, giải phóng mặt bằng, thủ tục hoặc pháp lý. Nếu không phân định rõ, công cụ thuế có thể khó đạt đúng mục tiêu điều chỉnh hành vi.
Theo ông Hiếu, đối với dự án đầu tư, pháp luật đã có những quy định loại trừ trong trường hợp bất khả kháng hoặc chậm làm thủ tục. Tuy nhiên, một vấn đề khác là khi doanh nghiệp gặp khó khăn về tài chính và không còn khả năng triển khai dự án.
Trong trường hợp này, nhà đầu tư cần thay đổi cách tiếp cận, tính toán cả rủi ro tài chính trong quá trình triển khai, đồng thời phải có phương án rút lui hoặc tái cơ cấu khoản đầu tư nếu không còn đủ năng lực thực hiện. “Không thể vì khó khăn mà tiếp tục giữ đất”, ông Hiếu nhấn mạnh.
Bà Hoàng Thu Hằng cũng cho rằng, vấn đề quan trọng hiện nay là phải kiểm soát hoạt động đầu cơ. Khi đầu cơ được kiểm soát, giá bất động sản có cơ sở trở về gần hơn với giá trị thực. Trong dự thảo Luật Kinh doanh bất động sản, cơ quan soạn thảo đang nghiên cứu quy định về khái niệm đầu cơ bất động sản và từng bước xây dựng các tiêu chí để nhận diện hoạt động này.
Link nội dung: https://www.phunuvathoidaivn.com/nghi-quyet-21-lam-ro-quyen-so-huu-chung-cu-siet-dau-co-dat-bang-cong-cu-thue-a209155.html