
Tất cả người dân có đất đai chú ý quy định mới nhất từ hôm nay 15/10
Nghị quyết số 03/2026/NQ-HĐTP có hiệu lực từ ngày 15/10/2026 với nhiều hướng dẫn quan trọng về đặt cọc khi mua bán nhà đất.
Hội đồng Thẩm phán Tòa án nhân dân tối cao đã ban hành Nghị quyết số 03/2026/NQ-HĐTP hướng dẫn áp dụng thống nhất pháp luật trong giải quyết các tranh chấp liên quan đến thỏa thuận đặt cọc có hiệu lực thi hành từ ngày 15/10/2026.
Xác lập linh hoạt hình thức thỏa thuận và nguyên tắc hiệu lực độc lập
Theo quy định tại Điều 2 của Nghị quyết, đặt cọc được xác định bản chất là một giao dịch dân sự theo Bộ luật Dân sự, có thể được lập thành hợp đồng độc lập hoặc tồn tại dưới dạng một điều khoản bảo đảm bên trong hợp đồng chính.
Hướng dẫn này hoàn toàn tương thích với tập quán giao dịch trên thực tế, khi không ít bên chuyển nhượng chỉ ghi nhận cam kết qua giấy biên nhận tiền, biên bản thỏa thuận mua bán sơ bộ hay điều khoản đặt cọc đính kèm hợp đồng nguyên tắc. Dù thể hiện dưới bất kỳ hình thức văn bản nào, thỏa thuận vẫn bắt buộc phải đáp ứng trọn vẹn các điều kiện có hiệu lực chung theo luật định.
Đặc biệt, tại Điều 3, Nghị quyết làm rõ nguyên tắc: trường hợp thỏa thuận đặt cọc có nội dung chưa thật sự chi tiết dẫn tới việc các bên không thể tiến tới giao kết hoặc thực hiện hợp đồng chính, Tòa án không được mặc nhiên tuyên thỏa thuận đặt cọc vô hiệu.
Điển hình như các tranh chấp mà giấy tờ cọc ghi nhận sơ sài về kích thước thửa đất hoặc đơn giá chuyển nhượng cụ thể, cơ quan tài phán phải căn cứ Điều 117 Bộ luật Dân sự năm 2015 để đánh giá năng lực chủ thể, sự tự nguyện và tính hợp pháp của mục đích giao dịch trước khi đưa ra phán quyết. Điều này đặt ra yêu cầu người mua nhà đất phải hết sức cẩn trọng, tránh lập văn bản cọc qua loa khiến quá trình giải quyết tranh chấp về sau bị kéo dài và bất lợi.
Đất chưa đứng tên sổ đỏ: Đặt cọc vẫn có hiệu lực pháp lý
Một trong những vướng mắc lớn nhất trên thị trường thứ cấp bấy lâu nay là việc nhận cọc đối với quyền sử dụng đất mà bên nhận cọc chưa đứng tên trên giấy chứng nhận. Điều 3 Nghị quyết số 03/2026/NQ-HĐTP đã đưa ra lời giải rõ ràng: nếu hợp đồng chính tại thời điểm giao kết có thể rơi vào tình trạng vô hiệu do bên bán chưa hoàn tất thủ tục cấp sổ, nhưng các bên đã có thỏa thuận cụ thể về thời hạn để bên bán được cấp giấy chứng nhận nhằm hoàn tất chuyển nhượng, thì thỏa thuận đặt cọc vẫn phát sinh hiệu lực đầy đủ nếu đáp ứng tiêu chuẩn của Điều 117 Bộ luật Dân sự.
Nói cách khác, việc bên chuyển nhượng chưa đứng tên giấy chứng nhận quyền sử dụng đất không đương nhiên làm giao dịch đặt cọc bị vô hiệu. Trọng tâm pháp lý sẽ nằm ở tính khả thi của các cam kết, mốc thời gian hoàn thiện hồ sơ và việc bên nào vi phạm nghĩa vụ đã thỏa thuận trong hợp đồng đặt cọc.
Mở rộng danh mục tài sản cọc và quyền can thiệp mức phạt cọc bất hợp lý
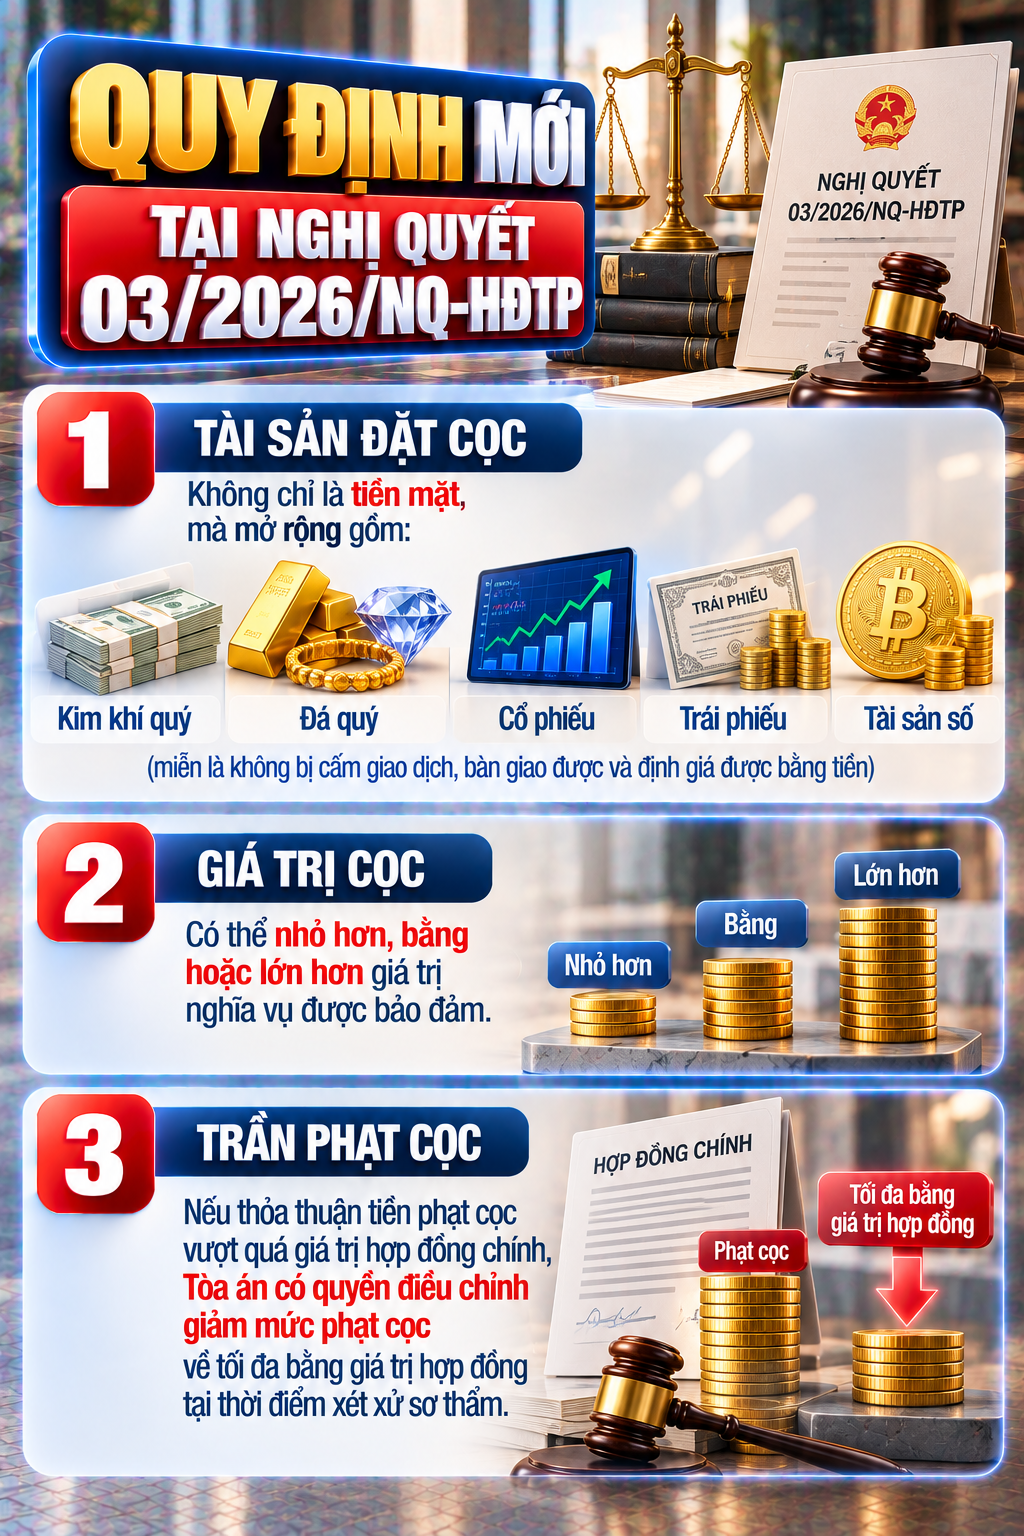
Ảnh được AI hỗ trợ thiết kế
Khái niệm tài sản bảo đảm trong đặt cọc được Nghị quyết mở rộng đáng kể tại Điều 5, không chỉ gói gọn ở tiền mặt mà còn bao gồm kim khí quý, đá quý, các giấy tờ có giá trị như cổ phiếu, trái phiếu và tài sản số. Điều kiện tiên quyết là tài sản đó phải được phép lưu thông dân sự, có thể bàn giao quyền chiếm giữ và định giá được thành một khoản tiền cụ thể tại thời điểm xác lập giao dịch.
Đáng chú ý, giá trị tài sản đặt cọc hoàn toàn có thể lớn hơn, bằng hoặc nhỏ hơn giá trị nghĩa vụ hợp đồng chính, phản ánh đúng thực tế nhiều thương vụ nhà đất có khoản tiền cọc chiếm tỷ trọng rất cao so với tổng giá trị bất động sản.
Về chế tài xử lý vi phạm tại Điều 6, nguyên tắc truyền thống tiếp tục được củng cố: nếu không có thỏa thuận khác, bên nhận cọc vi phạm phải trả lại tài sản cọc và nộp thêm một khoản tiền tương đương giá trị tài sản cọc; ngược lại, bên đặt cọc từ bỏ hợp đồng sẽ mất toàn bộ tài sản đã cọc.
Tuy nhiên, Nghị quyết đã bổ sung một điểm mới: trong trường hợp các bên thỏa thuận mức phạt cọc quá cao, vượt quá toàn bộ giá trị của hợp đồng được bảo đảm, Tòa án có quyền xem xét điều chỉnh mức phạt cọc về ngưỡng tối đa không vượt quá giá trị hợp đồng tại thời điểm xét xử sơ thẩm. Quy định này là đòn bẩy quan trọng ngăn chặn tình trạng cài cắm các điều khoản phạt cọc phi thực tế nhằm gây sức ép hoặc trục lợi.
Loại trừ phạt cọc do lỗi hành chính và cơ chế tính lãi suất
Nhằm bảo vệ bên bán trước những rủi ro khách quan, Nghị quyết quy định rõ trường hợp bên nhận cọc đã nộp đủ hồ sơ hợp lệ nhưng quá thời hạn cam kết (chẳng hạn 3 tháng) vẫn chưa được cơ quan nhà nước cấp giấy chứng nhận quyền sở hữu nhà và quyền sử dụng đất do thủ tục hành chính.
Tình huống này được xác định là trở ngại khách quan và bên nhận cọc hoàn toàn không phải chịu chế tài phạt cọc. Đây là điểm tựa pháp lý vững chắc cho người bán trong bối cảnh việc cấp đổi, cấp mới giấy chứng nhận tại nhiều địa phương còn phụ thuộc vào thời gian xử lý của cơ quan chức năng.
Liên quan đến nghĩa vụ tài chính phát sinh trong tranh chấp, khoản 4 Điều 6 phân định: Tòa án có thể chấp thuận yêu cầu tính lãi suất đối với khoản tiền đặt cọc theo quy định tại Điều 357 Bộ luật Dân sự, tính từ ngày liền kề sau ngày phát sinh nghĩa vụ hoàn trả. Ngược lại, khoản tiền phạt cọc sẽ không bị tính lãi, trừ khi pháp luật có quy định khác hoặc các bên có thỏa thuận riêng từ trước.
Quyền đòi lại tiền cọc không tính thời hiệu khởi kiện
Bên cạnh các hướng dẫn về thẩm quyền giải quyết theo lãnh thổ đối với tranh chấp bất động sản tại Tòa án cấp có thẩm quyền, Điều 8 của Nghị quyết mang đến một điểm tựa pháp lý đặc biệt quan trọng cho người mua: trong khi yêu cầu phạt cọc và bồi thường thiệt hại phải tuân thủ thời hiệu khởi kiện chung theo Điều 429 Bộ luật Dân sự, thì yêu cầu đòi lại tài sản đặt cọc không bị áp dụng thời hiệu khởi kiện theo khoản 2 Điều 155 Bộ luật Dân sự. Việc xem quyền đòi cọc như quyền bảo vệ quyền sở hữu tài sản giúp người mua không bị mất trắng tiền cọc chỉ vì lý do hết thời hiệu tố tụng.
Sự ra đời của Nghị quyết số 03/2026/NQ-HĐTP yêu cầu các chủ thể trên thị trường phải thay đổi tư duy giao dịch từ "đặt cọc giữ chỗ qua loa" sang xác lập pháp lý bài bản. Đối với người mua, việc kiểm tra kỹ quy hoạch, tình trạng thế chấp và tư cách chủ sở hữu là yêu cầu bắt buộc.
Về phía người bán và lực lượng môi giới, việc minh bạch tình trạng pháp lý của thửa đất, soạn thảo hợp đồng cọc với đầy đủ điều khoản về thời hạn, điều kiện hoàn cọc, chế tài phạt cọc và xử lý trở ngại khách quan sẽ là chìa khóa duy nhất để phòng ngừa rủi ro tranh chấp kéo dài.
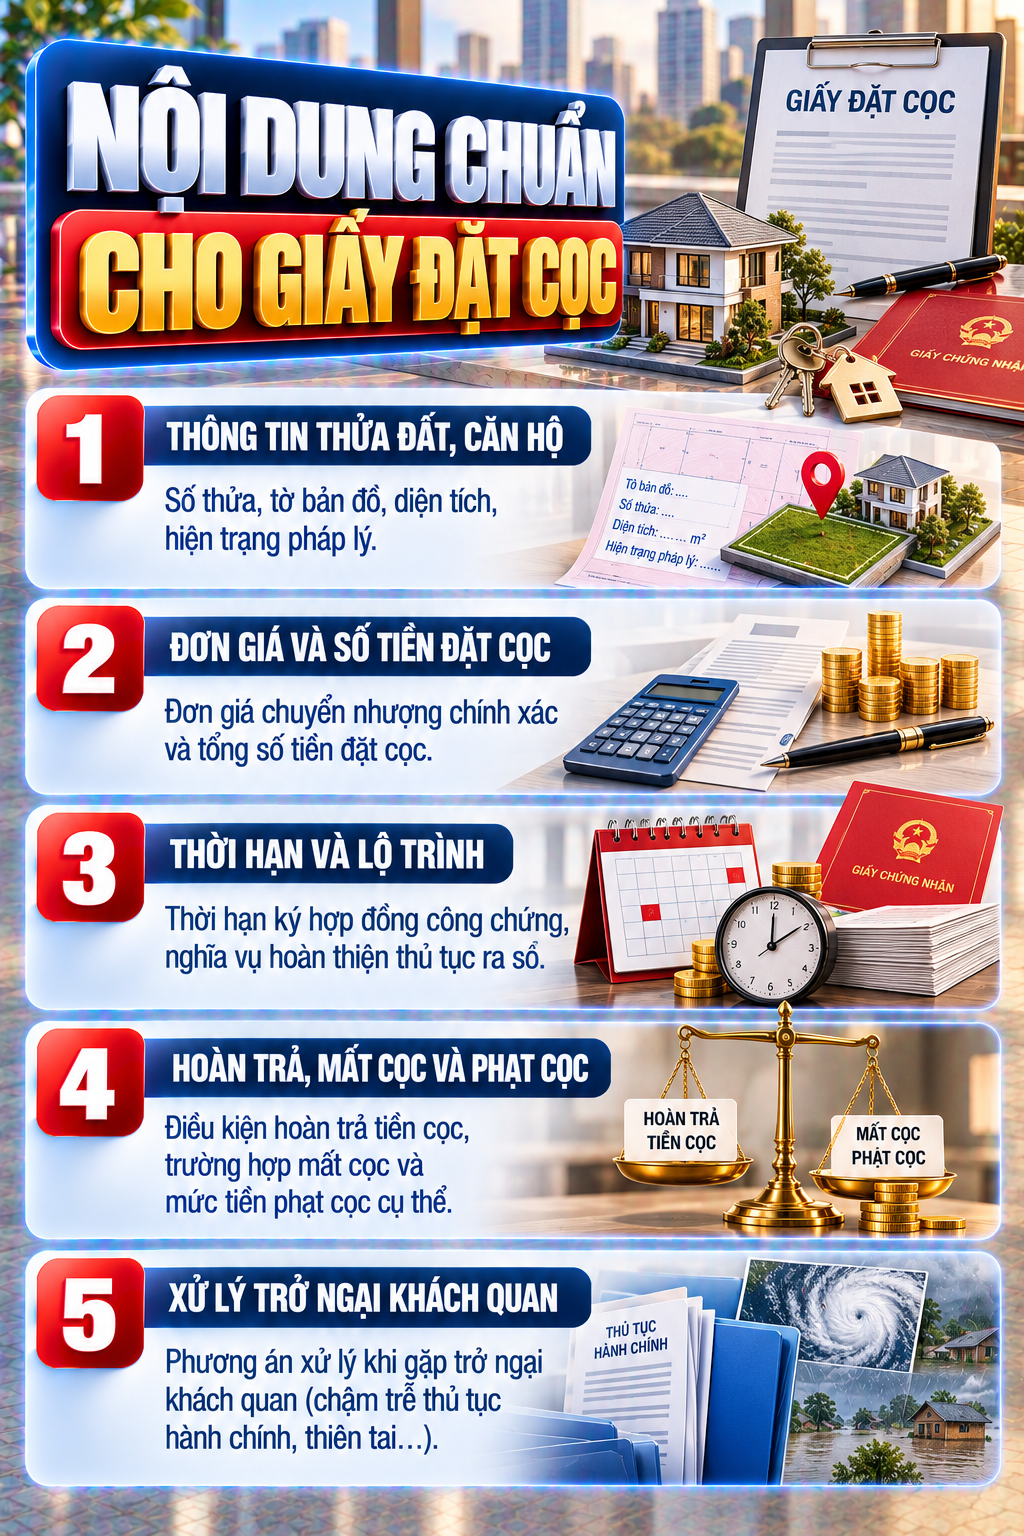
Ảnh được AI hỗ trợ thiết kế
Link nội dung: https://www.phunuvathoidaivn.com/tat-ca-nguoi-dan-co-dat-dai-chu-y-quy-dinh-moi-nhat-tu-hom-nay-1510-a213108.html