
Doanh thu tăng mạnh, lợi nhuận trái chiều
Theo số liệu Hiệp hội Thép Việt Nam công bố, lượng bán thép các loại trong 9 tháng năm nay đạt gần 27,7 triệu tấn, tăng 19,2% so với cùng kỳ năm ngoái. Sức mua phục hồi, tạo điều kiện để các doanh nghiệp mở rộng tiêu thụ, cải thiện doanh thu. Tuy nhiên, mức độ hưởng lợi giữa các doanh nghiệp có sự khác biệt đáng kể.
Công ty Cổ phần Tập đoàn Hòa Phát (mã HPG) ghi nhận doanh thu thuần quý III hơn 62.200 tỷ đồng, lợi nhuận sau thuế hơn 8.260 tỷ đồng.
Sau khi trừ giá vốn, cứ 100 đồng doanh thu thuần, tập đoàn giữ lại khoảng 19,2 đồng lợi nhuận gộp, cao hơn mức 16,7 đồng cùng kỳ. Tính chung 9 tháng, doanh thu thuần của doanh nghiệp đạt hơn 170.270 tỷ đồng, tăng khoảng 55%; lợi nhuận sau thuế đạt hơn 23.740 tỷ đồng, hơn gấp đôi cùng kỳ năm ngoái.
Tuy nhiên, chi phí vốn cũng tăng nhanh khi lãi vay 9 tháng lên tới hơn 4.620 tỷ đồng, gấp gần 3 lần cùng kỳ. Đà tăng lợi nhuận vì vậy vẫn đi cùng sức ép kiểm soát chi phí tài chính.
Ở nhóm tôn mạ, Công ty Cổ phần Thép Nam Kim (mã NKG) đạt doanh thu thuần 9 tháng khoảng 12.880 tỷ đồng, tăng khoảng 10,4%; lợi nhuận sau thuế hơn 250 tỷ đồng, tăng hơn 124%. Riêng quý III đóng góp gần 128 tỷ đồng lợi nhuận sau thuế, tương đương hơn một nửa kết quả 9 tháng.
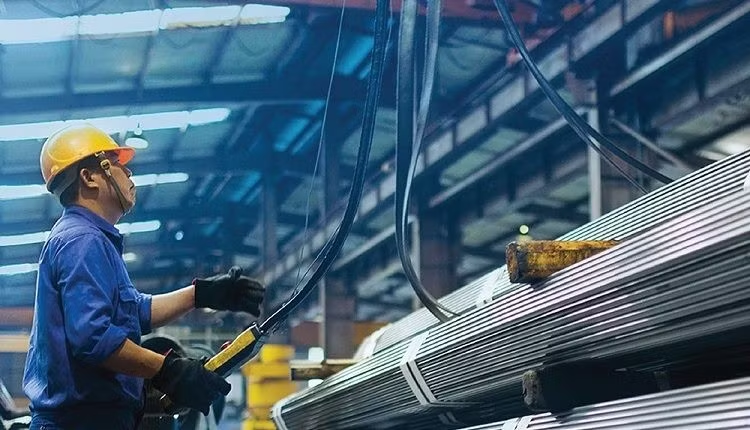
Đầu tư công tăng tốc giúp nhiều doanh nghiệp thép tăng mạnh doanh thu trong 9 tháng năm nay.
Sự cải thiện đến từ phần chênh lệch giữa doanh thu và giá vốn. Tỷ suất lợi nhuận gộp quý III tăng từ khoảng 4,8% lên 9%. Dù vậy, chi phí bán hàng trong quý tăng từ 82,5 tỷ lên 202,5 tỷ đồng; lãi vay tăng từ 54,7 tỷ lên khoảng 100 tỷ đồng. Lợi nhuận tăng mạnh nhưng các khoản chi cũng gia tăng đáng kể.
Công ty Cổ phần Tôn Đông Á (mã GDA) lại ghi nhận doanh thu thuần 9 tháng khoảng 11.150 tỷ đồng, giảm 6,4%; lợi nhuận sau thuế còn hơn 216 tỷ đồng, giảm khoảng 8,1%. Diễn biến quý III cho thấy, ngay cả khi doanh thu phục hồi, lợi nhuận vẫn chịu sức ép.
Doanh thu thuần quý III đạt khoảng 4.500 tỷ đồng, tăng 22%; lợi nhuận gộp hơn gấp đôi, lên 400 tỷ đồng. Tuy nhiên, chi phí bán hàng gần 214 tỷ đồng và lãi vay gần 109 tỷ đồng đã chiếm hơn 80% lợi nhuận gộp. Áp lực chi phí, cùng sự suy giảm doanh thu tài chính đã khiến lợi nhuận sau thuế của Tôn Đông Á còn 74 tỷ đồng, giảm gần 13%.
Phía sau những khoản lãi lớn
Bên cạnh áp lực chi phí, khả năng chuyển lợi nhuận thành dòng tiền thực tế từ hoạt động kinh doanh cũng cho thấy sự phân hóa rõ nét giữa các doanh nghiệp thép.
Tổng Công ty Thép Việt Nam - CTCP (mã TVN) là trường hợp đáng chú ý. Lợi nhuận sau thuế quý III đạt hơn 1.160 tỷ đồng, gấp hơn 7,6 lần cùng kỳ. Tuy nhiên, doanh thu tài chính lên tới 1.165 tỷ đồng, trong khi lợi nhuận gộp từ bán hàng và cung cấp dịch vụ khoảng 550 tỷ đồng. Điều này cho thấy, nguồn thu tài chính đóng vai trò lớn trong mức tăng lợi nhuận đột biến.
Bức tranh kinh doanh của các doanh nghiệp thép có sự phân hoá rõ nét.
Lũy kế 9 tháng, tổng công ty lãi sau thuế gần 1.815 tỷ đồng nhưng dòng tiền kinh doanh âm gần 599 tỷ đồng. Các khoản phải thu tăng làm dòng tiền giảm hơn 1.010 tỷ đồng, trong khi hàng tồn kho tăng hút thêm gần 438 tỷ đồng.
Công ty Cổ phần Ống thép Việt Đức VG PIPE (mã VGS) cũng ghi nhận lợi nhuận tăng trong khi dòng tiền kinh doanh thu hẹp. Trong 9 tháng, doanh thu thuần đạt khoảng 6.200 tỷ đồng, lợi nhuận sau thuế gần 200 tỷ đồng, tăng gần 43%. Lãi từ công ty liên doanh, liên kết đóng góp gần 88 tỷ đồng vào kết quả kinh doanh.
Dù vậy, dòng tiền kinh doanh chỉ đạt hơn 40 tỷ đồng, giảm mạnh so với 609 tỷ đồng cùng kỳ. Lợi nhuận cải thiện nhưng doanh nghiệp vẫn phải dành thêm vốn cho hàng hóa và các khoản chưa thu được.
Công ty Cổ phần Đầu tư Thương mại SMC (mã SMC) ghi nhận doanh thu thuần 9 tháng giảm khoảng 32,5%, còn 3.620 tỷ đồng, song chuyển từ lỗ sang lãi sau thuế 75 tỷ đồng. Dòng tiền kinh doanh dương gần 428 tỷ đồng, cùng dư nợ vay giảm, cho thấy những chuyển biến bước đầu trong quá trình tái cơ cấu.
Tuy nhiên, doanh nghiệp vẫn lỗ thuần gần 12 tỷ đồng. Khoản lợi nhuận khác gần 81 tỷ đồng giúp kết quả kinh doanh trước thuế chuyển sang dương.