
Tất cả người dân đóng BHXH tự nguyện trên cả nước chú ý thay đổi mới nhất từ 1/1/2027
Dưới đây là những thay đổi về mức đóng tối thiểu và mức hỗ trợ BHXH tự nguyện từ năm 2027.
Từ ngày 01/01/2027, mức đóng BHXH tự nguyện tối thiểu tăng từ 330.000 đồng lên 484.000 đồng/tháng (chưa trừ khoản hỗ trợ của Nhà nước).
Vì vậy, người dân, nhất là người đang lựa chọn mức đóng tối thiểu, người đã lớn tuổi, người có thu nhập thấp hoặc không ổn định, nên chủ động cân nhắc phương thức đóng một lần cho nhiều năm về sau trước thời điểm điều chỉnh để tích lũy thời gian tham gia, hướng đến lương hưu khi về già và bảo đảm quyền lợi cho thân nhân nếu không may qua đời.
Những thay đổi về mức đóng tối thiểu và mức hỗ trợ BHXH tự nguyện từ năm 2027 (Nguồn: BHXH Việt Nam).
Mức đóng BHXH tự nguyện tối thiểu tăng từ ngày 01/01/2027
Theo quy định tại Luật BHXH năm 2024, mức đóng BHXH tự nguyện hằng tháng bằng 22% mức thu nhập làm căn cứ đóng do người tham gia lựa chọn. Trong đó, mức thu nhập làm căn cứ đóng thấp nhất bằng mức chuẩn hộ nghèo của khu vực nông thôn.
Căn cứ Nghị định số 351 của Chính phủ, từ ngày 01/01/2027, mức chuẩn hộ nghèo khu vực nông thôn tăng từ 1,5 triệu đồng lên 2,2 triệu đồng/tháng. Theo đó, mức đóng BHXH tự nguyện tối thiểu trước khi trừ hỗ trợ của Nhà nước tăng từ 330.000 đồng lên 484.000 đồng/tháng.
Đáng chú ý, khi mức chuẩn hộ nghèo khu vực nông thôn tăng, số tiền Nhà nước hỗ trợ đóng BHXH tự nguyện cũng tăng tương ứng. Theo Điều 5 Nghị định số 159 của Chính phủ, Nhà nước tiếp tục hỗ trợ một phần tiền đóng BHXH tự nguyện tính trên mức chuẩn hộ nghèo khu vực nông thôn, với mức hỗ trợ từ 20% đến 50% tùy từng nhóm người tham gia, cụ thể: 50% đối với người thuộc hộ nghèo, người đang sinh sống tại xã đảo, đặc khu; 40% đối với người thuộc hộ cận nghèo; 30% đối với người dân tộc thiểu số và 20% đối với các đối tượng khác.
Với mức thu nhập làm căn cứ đóng tối thiểu 2,2 triệu đồng/tháng, tương ứng số tiền đóng 484.000 đồng/tháng. Sau khi trừ khoản hỗ trợ của Nhà nước, số tiền người tham gia thực tế phải đóng chỉ còn:
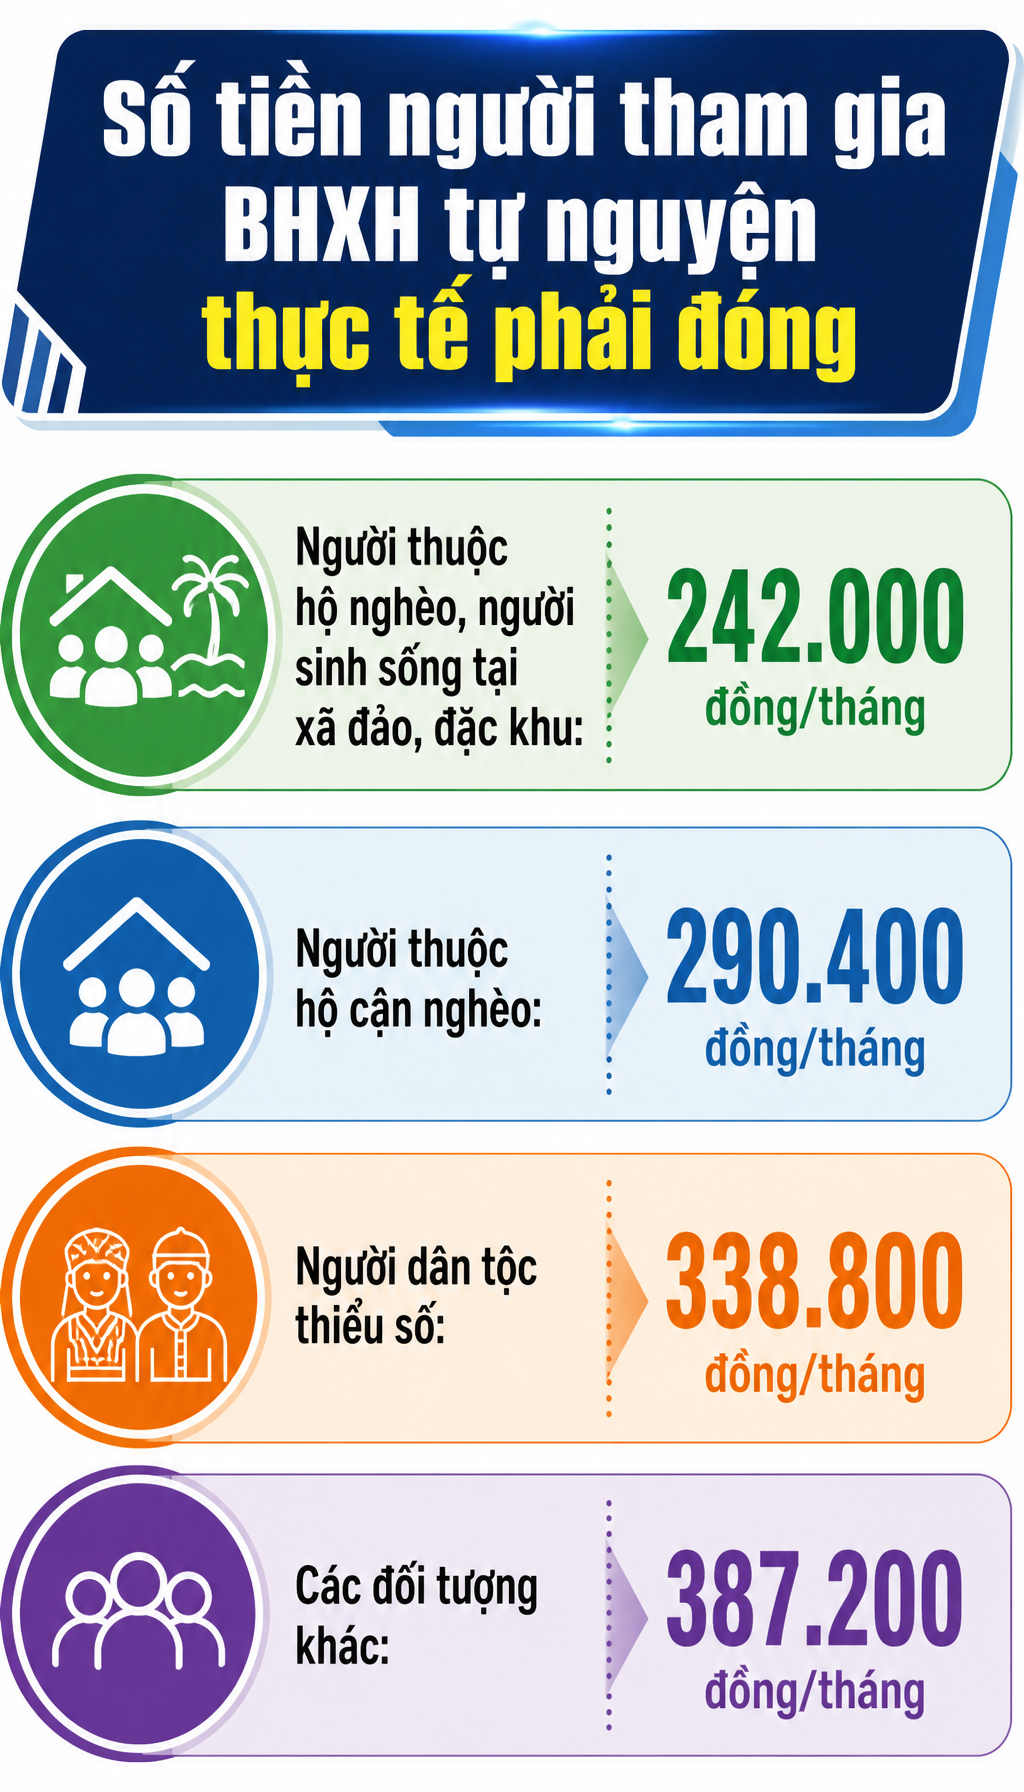
Ảnh được tạo bởi AI.
Như vậy, dù mức đóng tối thiểu tăng từ năm 2027, chính sách hỗ trợ của Nhà nước vẫn góp phần giảm đáng kể số tiền người tham gia phải tự đóng. Đối với người lựa chọn mức đóng tối thiểu, mức thu nhập làm căn cứ đóng tối thiểu được nâng lên; còn với người có điều kiện tài chính có thể lựa chọn mức thu nhập cao hơn để tích lũy với mức đóng phù hợp.
Việc lựa chọn mức đóng cao hơn và duy trì trong thời gian dài góp phần nâng mức bình quân thu nhập làm căn cứ đóng, qua đó cải thiện mức lương hưu khi đủ điều kiện hưởng, giúp người tham gia có nguồn thu nhập ổn định hơn khi hết tuổi lao động.
BHXH tự nguyện: An sinh cho bản thân và gia đình
Đối với người làm nghề tự do, buôn bán nhỏ, làm nông nghiệp, người có thu nhập không ổn định và nhất là người đã lớn tuổi chưa có điều kiện tham gia BHXH, việc chủ động tích lũy thời gian đóng càng trở nên cần thiết.
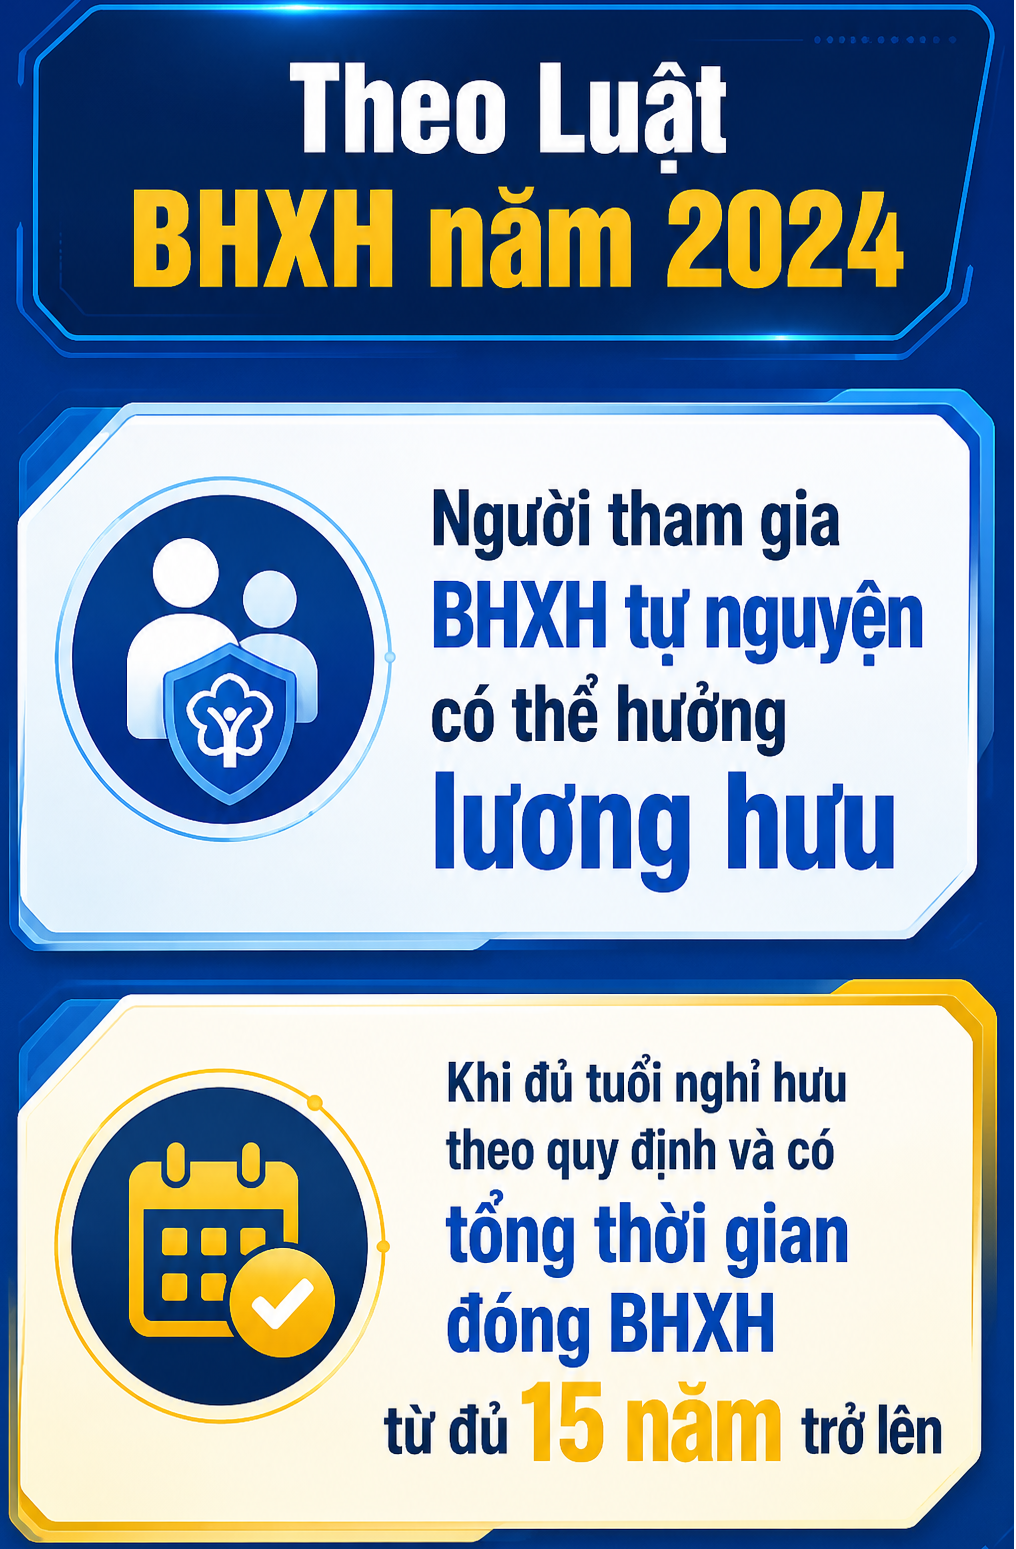
Đây là cơ hội để nhiều người trước đây chưa có điều kiện tham gia BHXH có thể tiếp tục tích lũy, hướng đến một khoản thu nhập ổn định khi về già (Ảnh được tạo bởi AI).
Tuy nhiên, lợi ích của BHXH tự nguyện không chỉ dừng lại ở quyền lợi lương hưu. Đối với người đã lớn tuổi, một quyền lợi rất đáng quan tâm khác chính là chế độ tử tuất, trong đó có trợ cấp mai táng và trợ cấp tuất một lần dành cho thân nhân nếu chẳng may người tham gia qua đời.
Theo Điều 109 Luật BHXH năm 2024, người có tổng thời gian đóng BHXH từ đủ 60 tháng (05 năm) trở lên khi qua đời thì tổ chức, cá nhân lo mai táng được nhận trợ cấp mai táng bằng 10 lần mức tham chiếu tại tháng người đó qua đời. Với mức tham chiếu hiện nay là 2,53 triệu đồng, khoản trợ cấp này tương ứng 25,3 triệu đồng. Bên cạnh đó, thân nhân còn được hưởng trợ cấp tuất một lần theo quy định.
Điều đáng quan tâm là quyền lợi trợ cấp mai táng không phụ thuộc vào việc người tham gia lựa chọn mức đóng thấp hay cao. Dù lựa chọn mức thu nhập làm căn cứ đóng tối thiểu, khi đáp ứng điều kiện có từ đủ 60 tháng đóng BHXH tự nguyện, thân nhân đều sẽ được nhận trợ cấp mai táng phí khi người tham gia qua đời.
Trong khi đó, đối với lương hưu và trợ cấp tuất một lần, phụ thuộc vào mức thu nhập do người tham gia lựa chọn. Mức thu nhập lựa chọn càng cao thì mức lương hưu càng cao. Nếu chẳng may qua đời khi đang tham gia hoặc bảo lưu thời gian đóng, mức trợ cấp tuất một lần của thân nhân cũng được tính trên cơ sở mức thu nhập lựa chọn và số năm đã tham gia theo quy định.
Vì vậy, nếu điều kiện kinh tế cho phép, người dân nên cân nhắc lựa chọn mức đóng cao hơn mức tối thiểu để không chỉ cải thiện quyền lợi hưởng lương hưu cho bản thân mà còn góp phần nâng cao khoản trợ cấp tuất một lần cho gia đình nếu chẳng may rủi ro xảy ra. Trường hợp người tham gia đã hưởng lương hưu rồi qua đời, mức trợ cấp tuất một lần của thân nhân được tính theo thời gian đã hưởng và mức lương hưu đang hưởng theo quy định.
Với người có điều kiện tài chính thấp hơn hoặc chưa ổn định, lựa chọn mức đóng tối thiểu vẫn là cách thiết thực để bắt đầu tham gia, từng bước tích lũy thời gian. Đặc biệt, việc chủ động đóng một lần cho nhiều năm về sau trước ngày 01/01/2027 là phương án đáng cân nhắc.
Theo quy định tại Điều 6 Nghị định số 159, người tham gia được lựa chọn đóng một lần cho nhiều năm về sau, tối đa 05 năm cho mỗi lần đóng. Số tiền đóng được tính theo mức thu nhập làm căn cứ đóng do người tham gia lựa chọn tại thời điểm đóng và được chiết khấu theo lãi suất đầu tư quỹ BHXH bình quân tháng của năm trước liền kề với năm đóng.
Đáng chú ý, theo khoản 5 Điều 5 Nghị định số 159, trường hợp người tham gia đã đóng một lần cho nhiều năm về sau mà trong thời gian đó có sự thay đổi về mức chuẩn hộ nghèo khu vực nông thôn thì không điều chỉnh số tiền đã đóng. Vì vậy, đối với người đang lựa chọn mức thu nhập làm căn cứ đóng tối thiểu, việc chủ động đóng trước nhiều năm trong năm 2026 là phương án đáng cân nhắc để tích lũy thời gian tham gia theo mức thu nhập tối thiểu hiện hành, hạn chế tác động của việc điều chỉnh từ năm 2027.
Chủ động tham gia hôm nay, vững vàng an sinh ngày mai
BHXH tự nguyện là chính sách an sinh mang ý nghĩa thiết thực, giúp người dân có nguồn thu nhập ổn định thông qua lương hưu, được cấp thẻ BHYT theo quy định khi hưởng lương hưu, đồng thời bảo đảm quyền lợi cho thân nhân thông qua chế độ tử tuất.
BHXH tỉnh Tây Ninh khuyến khích người lao động chủ động tìm hiểu mức đóng, mức hỗ trợ và phương thức đóng phù hợp để tự chuẩn bị an sinh cho bản thân. Khi cần tư vấn, hỗ trợ, người dân có thể liên hệ cơ quan BHXH gần nhất hoặc các tổ chức hỗ trợ phát triển đối tượng BHXH, BHYT trên địa bàn.
Theo Bảo hiểm xã hội Việt Nam/Bảo hiểm xã hội tỉnh Tây Ninh
Link nội dung: https://www.phunuvathoidaivn.com/tat-ca-nguoi-dan-dong-bhxh-tu-nguyen-tren-ca-nuoc-chu-y-thay-doi-moi-nhat-tu-112027-a221710.html