Việt Nam đang bắt kịp đối thủ về doanh số
Từ mức tiêu thụ 407.487 xe vào năm 2020 - tức chưa bằng 52% quy mô của Thái Lan, thị trường ô tô Việt Nam đã rút ngắn khoảng cách xuống chỉ còn khoảng 17.000 xe vào năm 2025 và duy trì mức chênh khoảng 26.000 xe trong 9 tháng đầu năm 2026 (Việt Nam đạt 495.138 xe so với 521.226 xe của Thái Lan).
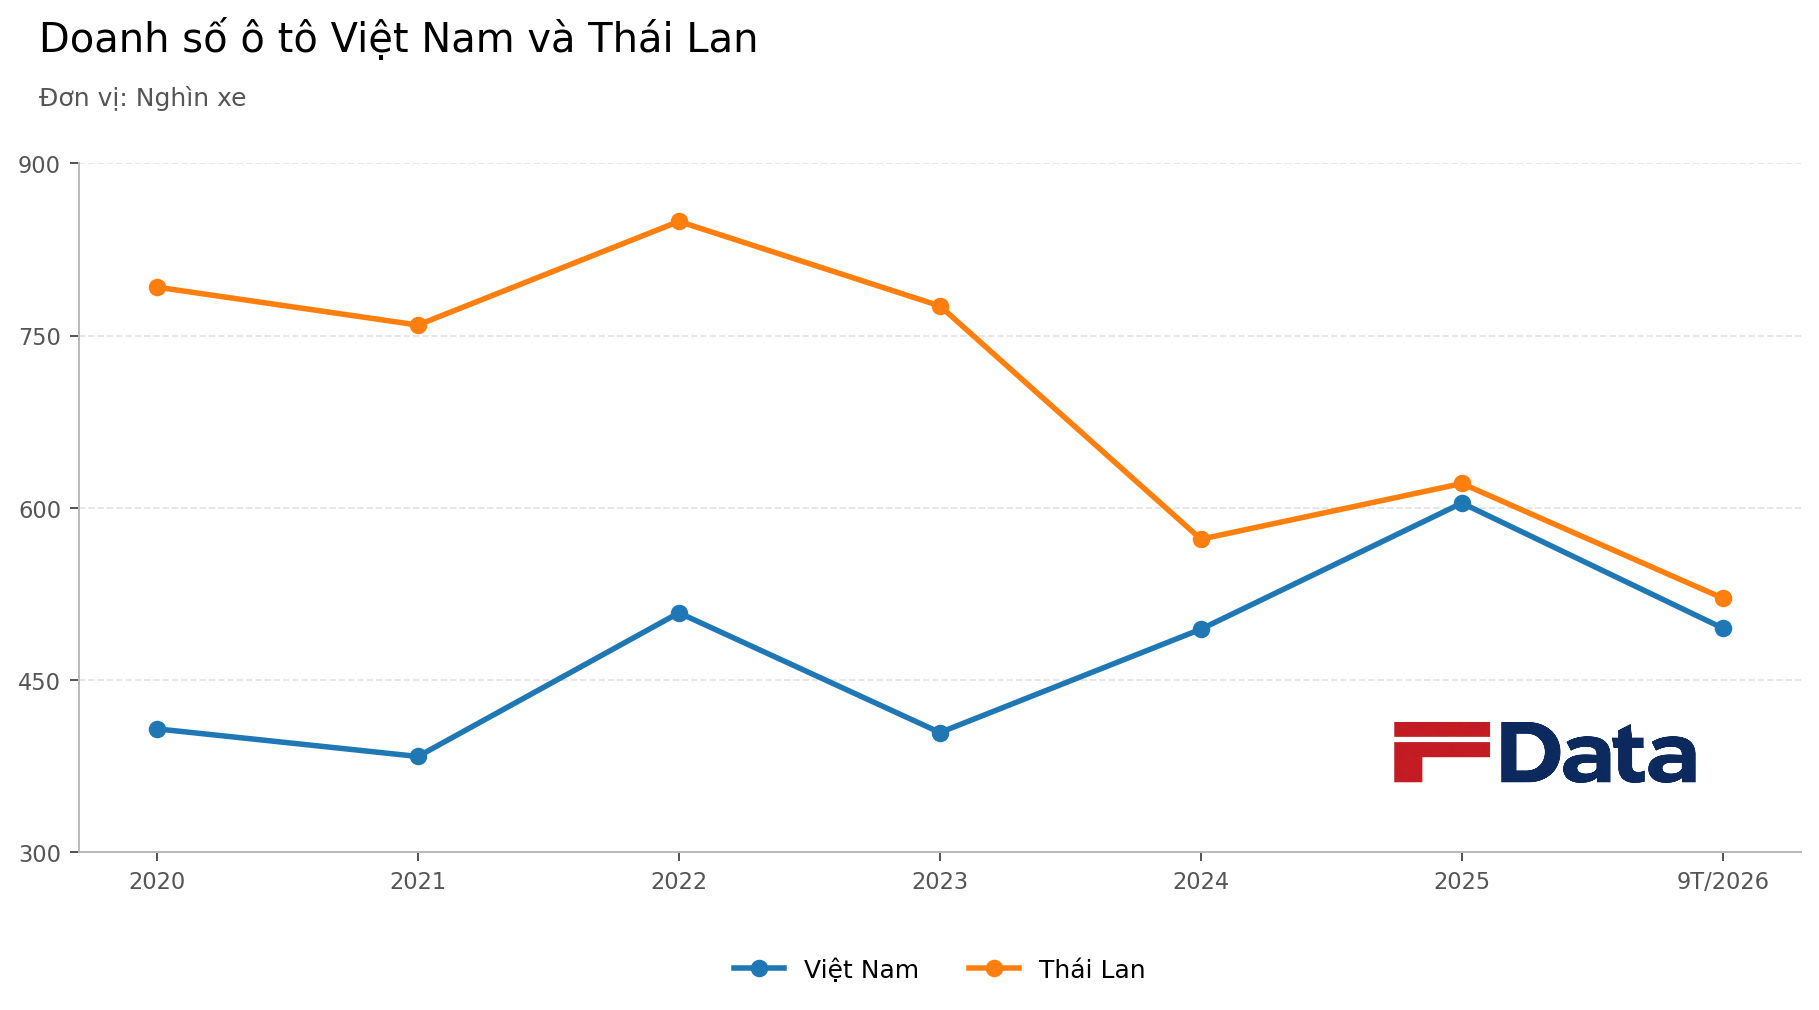
Đáng chú ý, sự thu hẹp này không chỉ đến từ tốc độ tăng trưởng của Việt Nam mà còn do thị trường Thái Lan suy giảm mạnh sau đỉnh doanh số hơn 849.000 xe năm 2022.
Trong đó, phân khúc xe bán tải - trụ cột truyền thống từng chiếm hơn 40% dung lượng thị trường Thái Lan - đang chịu sức ép rõ rệt khi chỉ đạt hơn 101.000 chiếc (gồm bán tải thường và cabin kép) trong 9 tháng đầu năm 2026, thu hẹp về mức gần 19,5% tổng doanh số toàn ngành ô tô.
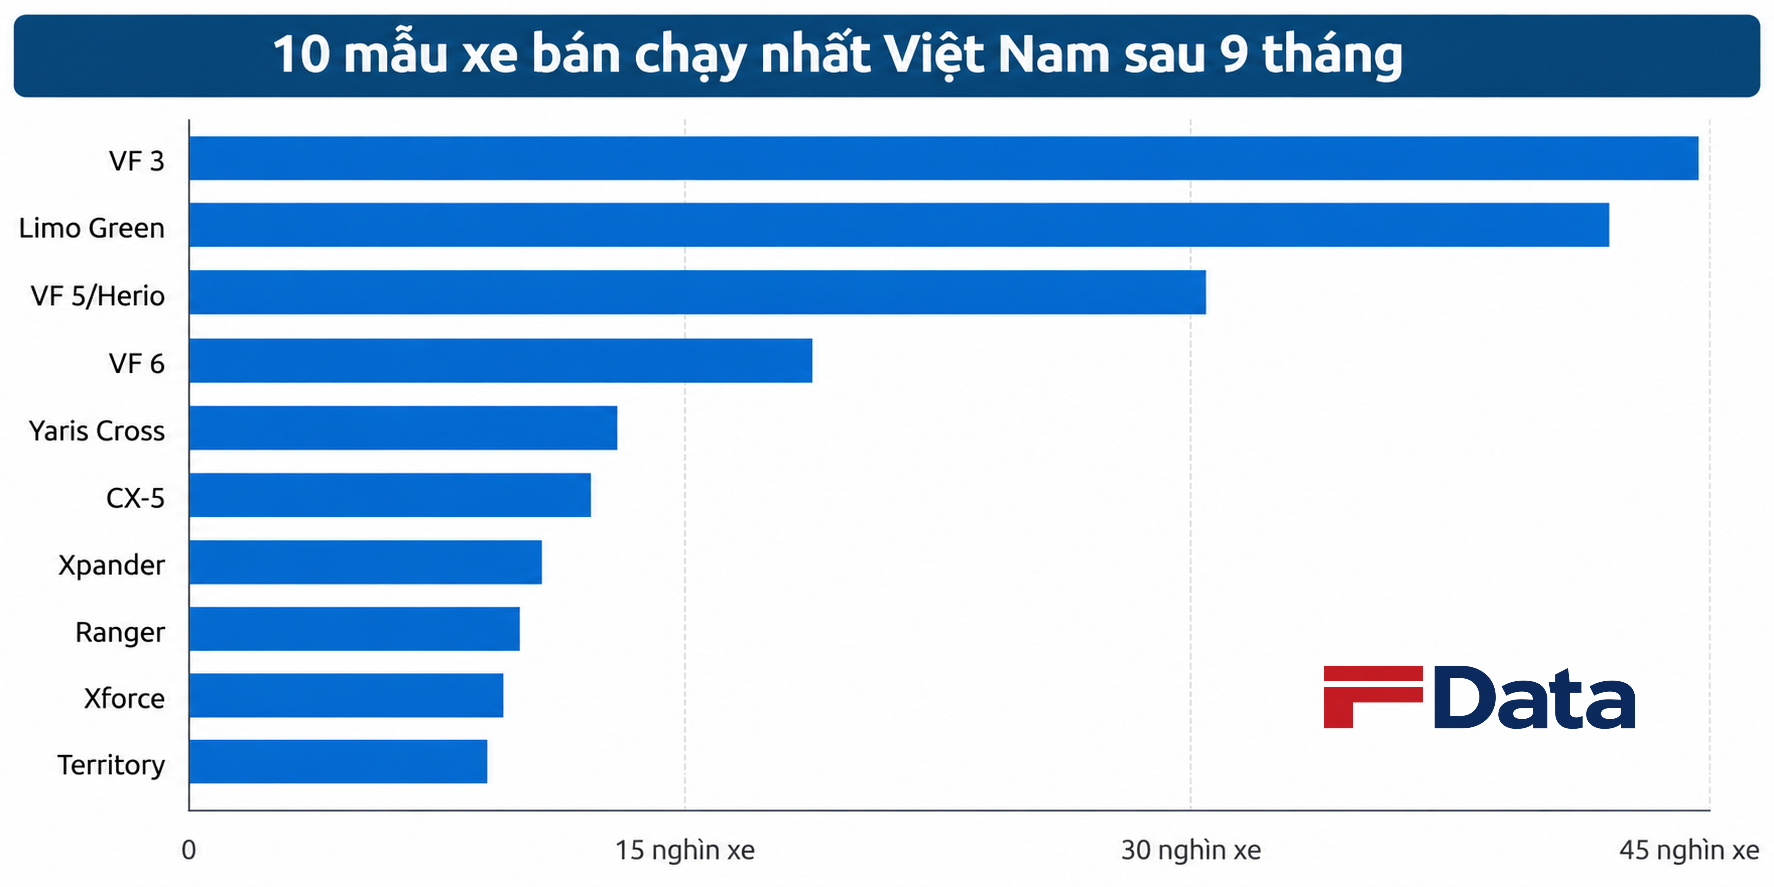
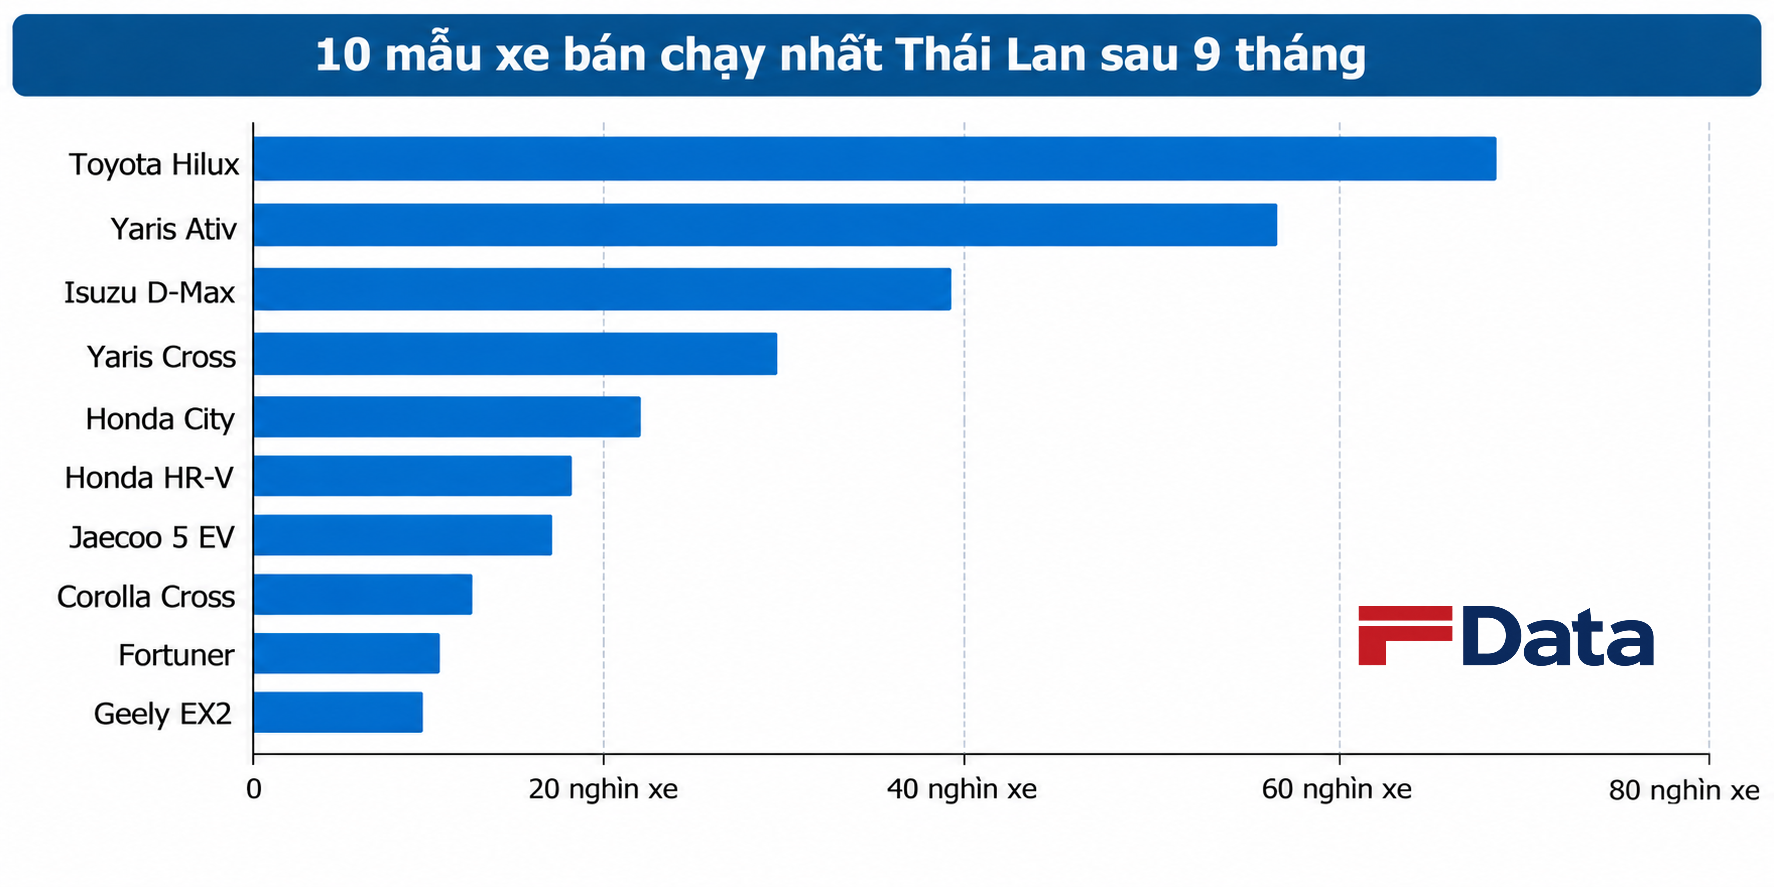
Khác biệt giữa hai thị trường còn thể hiện rõ qua danh sách những mẫu ô tô bán chạy nhất. Tại Việt Nam, 4 vị trí dẫn đầu trong 9 tháng đầu năm 2026 đều thuộc về các dòng ô tô điện đến từ VinFast.
Trong khi đó, Thái Lan lại ngược lại. Toyota Hilux và Yaris Ativ lần lượt dẫn đầu với 57.761 và 54.422 lượt đăng ký mới. Đáng chú ý, danh sách 10 mẫu ô tô dẫn đầu doanh số chỉ có 2 mẫu ô tô điện đến từ Trung Quốc là Jaecoo 5 EV và Geely EX2.
Việt Nam nổi bật ở xe thuần điện, Thái Lan có cơ cấu điện hóa đa dạng hơn
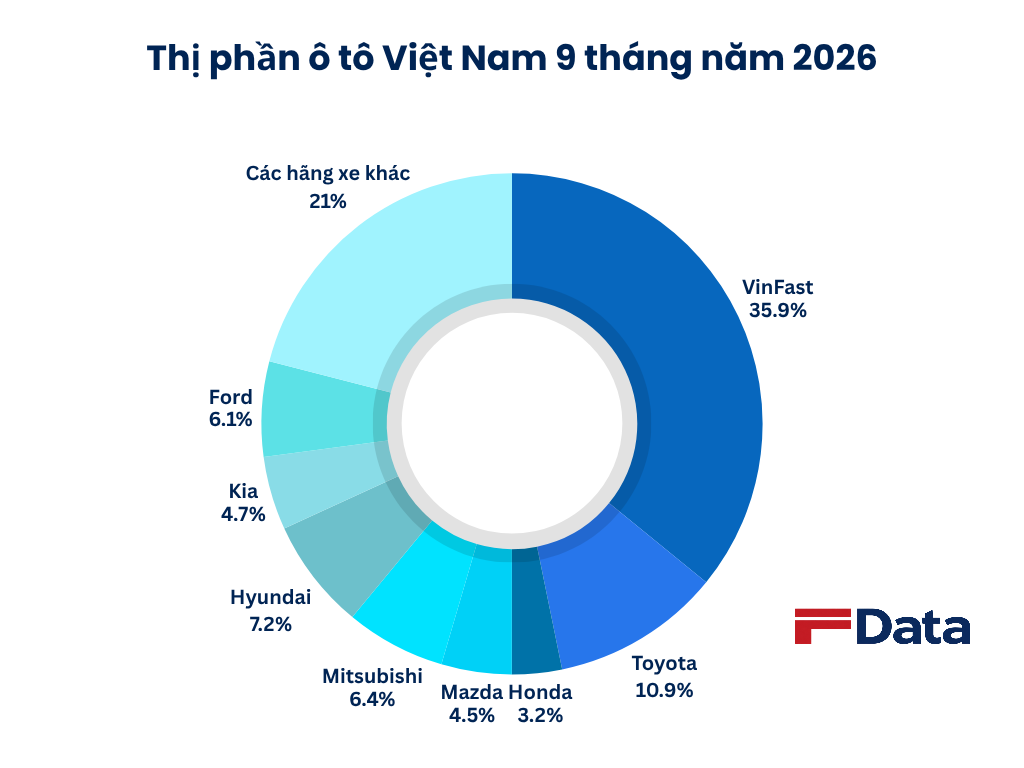
Trong 9 tháng đầu năm 2026, VinFast bàn giao 177.697 ô tô điện tại thị trường trong nước. Con số này tương đương khoảng 35,9% tổng lượng xe được thống kê từ VAMA, Hyundai Thành Công và VinFast trong cùng kỳ. Còn tại Thái Lan, BEV đạt 161.532 chiếc trong 9 tháng, tương đương 30,99% tổng doanh số ô tô 521.226 chiếc.
Như vậy, riêng lượng ô tô điện VinFast bàn giao đã lớn hơn tỷ trọng BEV mà Thái Lan ghi nhận trên toàn thị trường. Đây là phép so sánh về quy mô tương đối, bởi số liệu trên chưa bao quát đầy đủ doanh số xe điện của các thương hiệu Trung Quốc tại Việt Nam.
Tuy nhiên, nếu mở rộng sang các dòng xe điện hóa, bức tranh lại có sự khác biệt. Thái Lan không chỉ có BEV mà còn ghi nhận lượng lớn xe hybrid (HEV) và plug-in hybrid (PHEV). Trong 9 tháng đầu năm 2026, nước này bán 116.431 xe HEV, chiếm 22,34% thị trường; 9.798 xe PHEV, chiếm 1,88%; cùng 1.312 xe điện mở rộng phạm vi hoạt động (REEV), chiếm 0,25%.
Cộng cả bốn nhóm BEV, HEV, PHEV và REEV, Thái Lan ghi nhận 289.073 xe điện hóa trong 9 tháng, tương đương khoảng 55,46% tổng doanh số. Điều này đồng nghĩa tổng lượng xe thuần động cơ đốt trong (chạy xăng, dầu) tại Thái Lan chỉ còn chiếm chưa đến một nửa toàn thị trường.
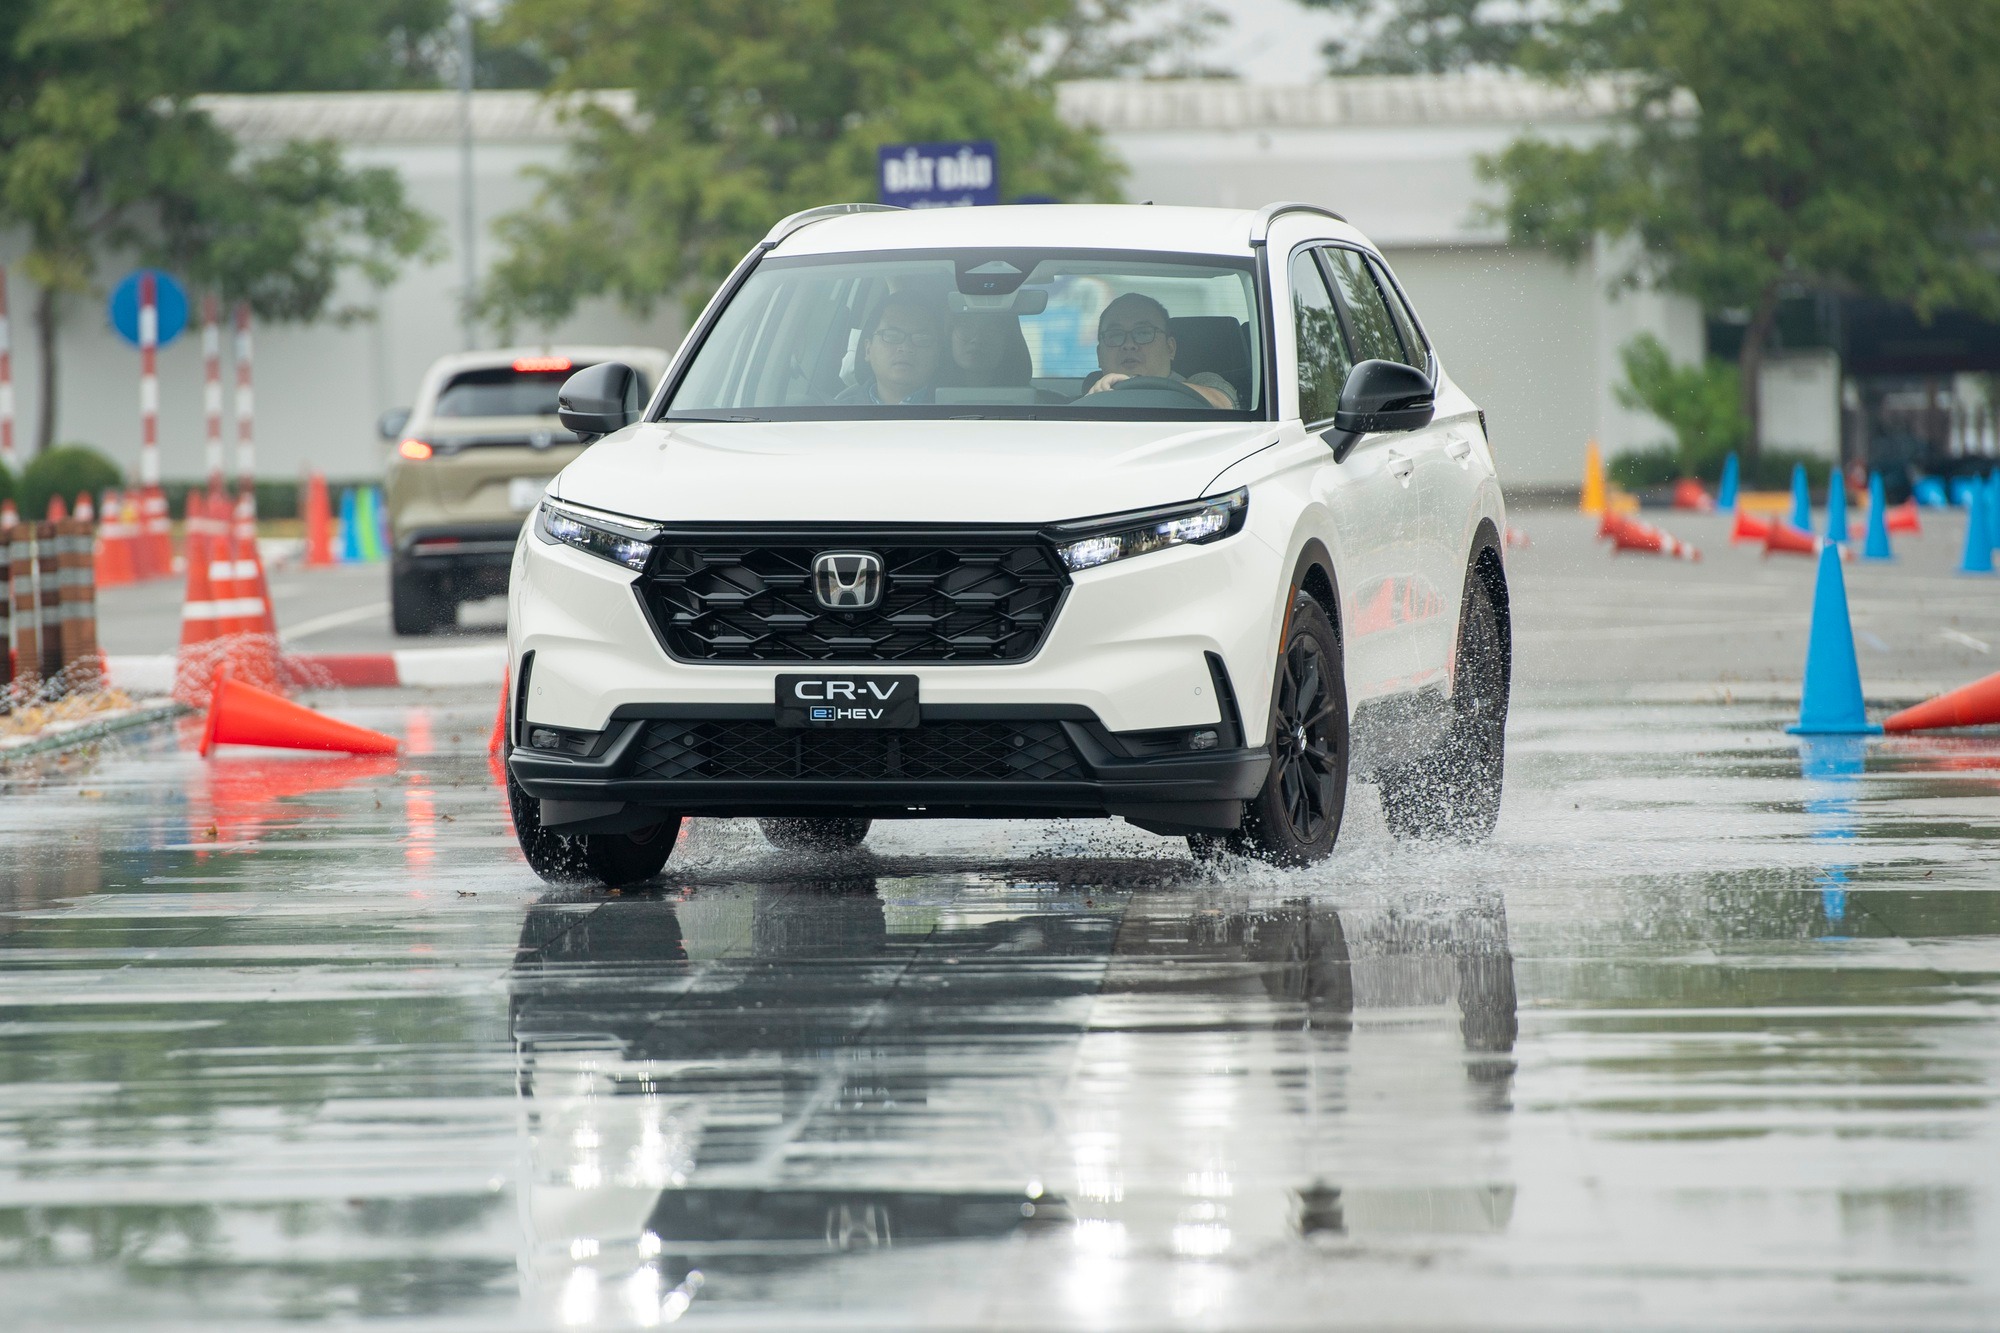
Tại Việt Nam, doanh số ô tô hybrid có tăng trưởng mạnh hơn 60%, nhưng vẫn chưa thể so với Thái Lan về số lượng.
Tại Việt Nam, số liệu do VAMA công bố cho thấy, các thành viên hiệp hội bán được 16.057 xe hybrid trong 9 tháng đầu năm, tăng 64% so với cùng kỳ. Ngoài ra, VAMA cũng ghi nhận doanh số 82 xe BEV. Khi cộng lượng xe này với doanh số xe điện VinFast, thị trường có 193.836 xe điện hóa được bán ra, chiếm khoảng 39,15% tổng tiêu thụ. Phần còn lại gồm 301.302 xe bán ra từ các thành viên VAMA và Hyundai Thành Công vẫn là xe chạy xăng, dầu truyền thống, tương đương hơn 60,8% quy mô toàn thị trường.
Bên cạnh đó, sự khác biệt còn nằm ở cơ cấu chuyển dịch. Việt Nam đang có lượng xe BEV tăng mạnh nhờ một thương hiệu nội địa có quy mô lớn nhưng xe thuần xăng, dầu vẫn chiếm trên 60% thị phần; trong khi Thái Lan phát triển đồng thời cả xe thuần điện và hybrid, qua đó đẩy tỷ trọng xe thuần đốt trong xuống dưới ngưỡng một nửa thị trường. Vì vậy, nếu chỉ nhìn vào tỷ trọng BEV, Việt Nam nổi bật hơn, nhưng xét trên tổng các dòng xe điện hóa, Thái Lan đang có cơ cấu đa dạng hơn.
Thị trường Việt Nam được dẫn dắt bởi một thương hiệu nội địa, Thái Lan phụ thuộc phần lớn vào ô tô điện nhập khẩu Trung Quốc
Sự khác biệt về cơ cấu ô tô điện cũng phản ánh hai mô hình nguồn cung trái ngược. Ở Việt Nam, VinFast chiếm đa số. Các hãng như BYD, Wuling, Geely cùng nhiều nhà sản xuất khác cũng đã tham gia phân phối ô tô điện, dù doanh số của từng hãng chưa được công bố đầy đủ.
Ở Thái Lan, bất chấp tham vọng trở thành trung tâm sản xuất ô tô điện khu vực, thị trường nước này hiện vẫn phụ thuộc lớn vào nguồn xe nhập khẩu từ Trung Quốc do tỷ lệ sản xuất nội địa còn thấp. Theo Cơ quan Năng lượng Quốc tế (IEA), ô tô điện nhập khẩu từ Trung Quốc chiếm tới khoảng 75% lượng xe bán ra tại Thái Lan trong năm 2025. Trong khi ô tô điện sản xuất tại Thái Lan mới chỉ chiếm khoảng 20%.
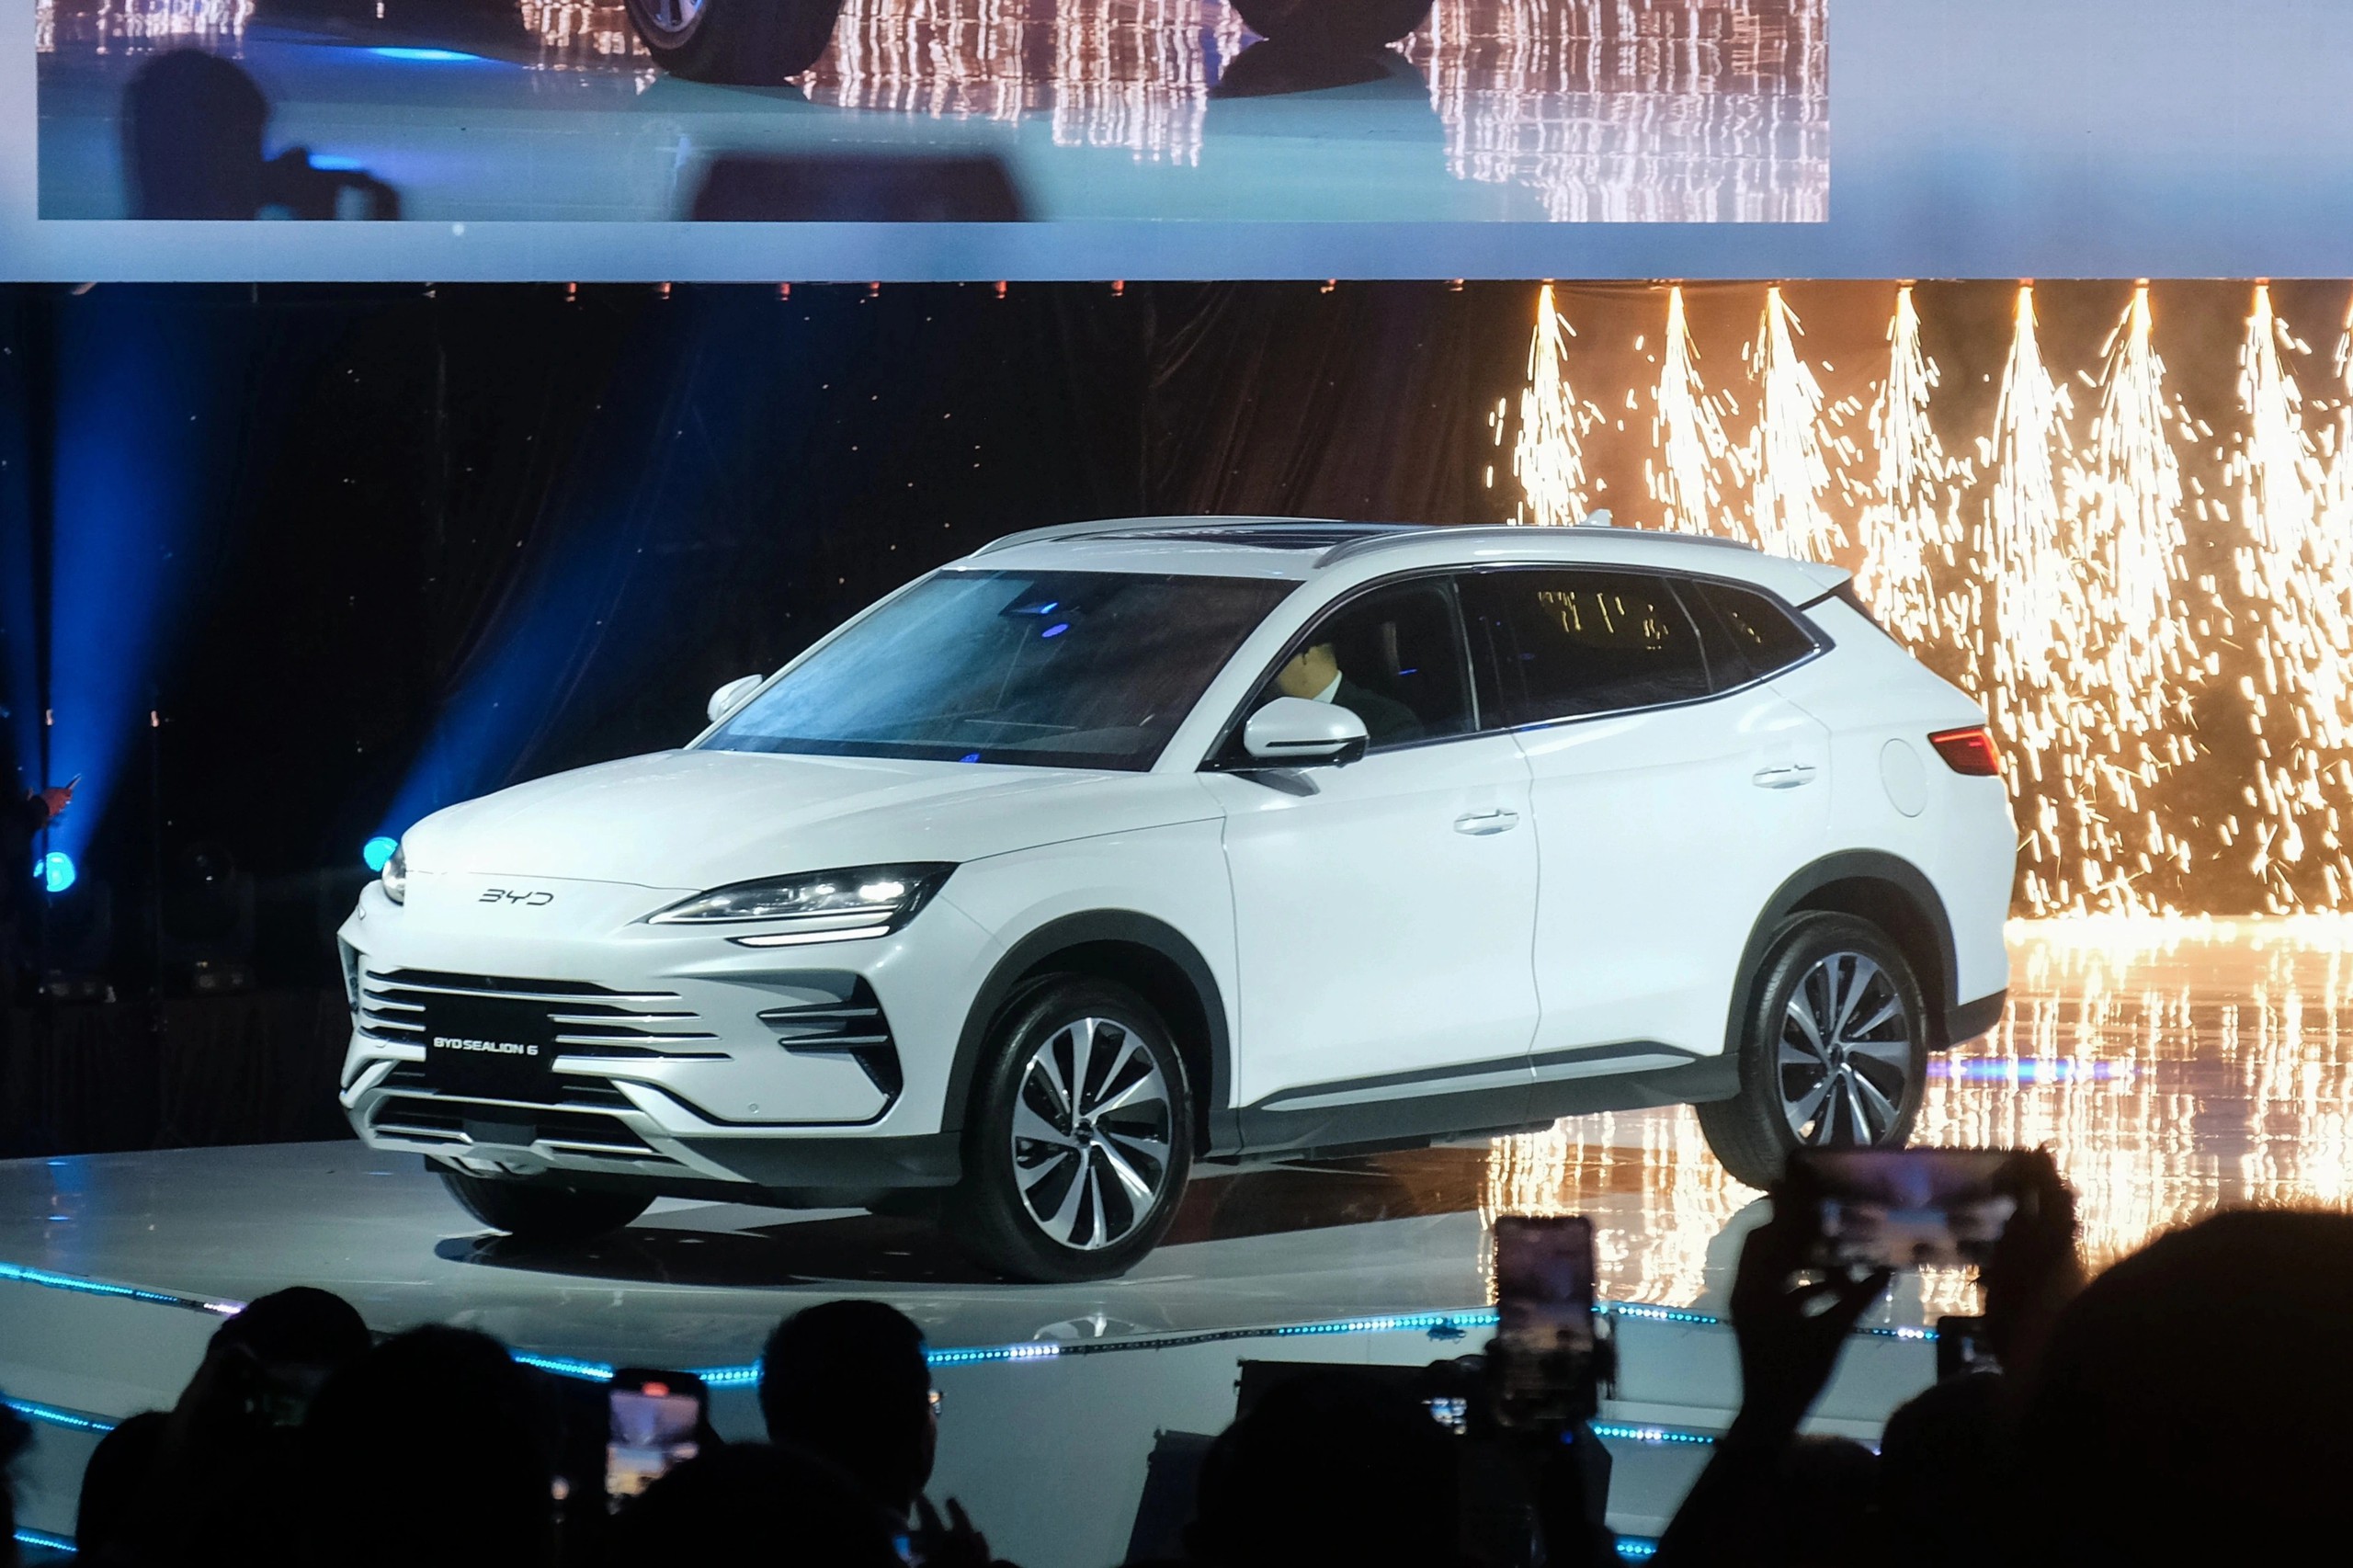
Các mẫu xe ô tô năng lượng mới nhập khẩu Trung Quốc vẫn đang chiếm phần lớn doanh số bán ra tại Thái Lan.
Sang 9 tháng đầu năm 2026, sự lệch pha giữa tiêu thụ và sản xuất nội địa tại Thái Lan vẫn tiếp diễn. Dữ liệu từ Liên đoàn Công nghiệp Thái Lan (FTI) cho thấy, dù doanh số BEV đạt 161.532 chiếc, sản lượng ô tô điện sản xuất trong nước cùng kỳ chỉ đạt 70.472 chiếc - tức chưa bằng một nửa lượng tiêu thụ. Theo Bộ Thương mại Thái Lan, kim ngạch nhập khẩu ô tô điện trong 9 tháng đạt khoảng 2,36 tỷ USD, trong đó tới 96% có xuất xứ từ Trung Quốc.
Thực trạng phụ thuộc vào ô tô nhập khẩu Trung Quốc diễn ra ngay cả khi Chính phủ Thái Lan đã triển khai các chương trình hỗ trợ như EV3.0 và EV3.5, kết hợp ưu đãi cho người mua với yêu cầu doanh nghiệp phải lắp ráp xe tại Thái Lan để bù đắp lượng xe nhập khẩu.
Nước này cũng kỳ vọng tận dụng dòng vốn quốc tế để chuyển đổi nền tảng công nghiệp ô tô sẵn có - vốn đạt quy mô xuất khẩu hơn 928.000 xe năm 2025 - nhưng tốc độ nội địa hóa ô tô điện thực tế vẫn chưa theo kịp đà tăng của xe nhập khẩu nguyên chiếc.
Hướng đi của 2 quốc gia đang thể hiện sự khác biệt. Một bên đang chứng kiến thương hiệu nội địa tạo ra lực đẩy lớn cho thị trường xe thuần điện. Bên còn lại tận dụng nền tảng công nghiệp sẵn có để thu hút các nhà sản xuất quốc tế nhưng đang phải đối mặt với bài toán phụ thuộc vào xe điện nhập khẩu từ Trung Quốc.