Tháo gỡ điểm nghẽn thị trường
Tại Diễn đàn Bất động sản 2026: “Kích hoạt chu kỳ mới - xu hướng mới - chiến lược mới” chiều 11/11, ông Nguyễn Văn Đính - Phó Chủ tịch Hiệp hội Bất động sản Việt Nam - cho biết, thị trường bất động sản đang chuyển từ phát triển phân tán, cục bộ sang hình thành các khu đô thị quy mô lớn, tích hợp nhiều chức năng, gắn với quy hoạch vùng, các cực tăng trưởng kinh tế và hệ thống hạ tầng kết nối liên vùng.
Đáng chú ý, giá trị bất động sản ngày càng được quyết định bởi chất lượng sống, khả năng kết nối, hiệu quả vận hành và khai thác thực tế, thay vì chủ yếu dựa trên kỳ vọng tăng giá. Hoạt động đầu tư cũng có xu hướng chọn lọc hơn, ưu tiên những dự án có pháp lý minh bạch, khả năng hình thành cộng đồng dân cư và hiệu quả khai thác dài hạn.
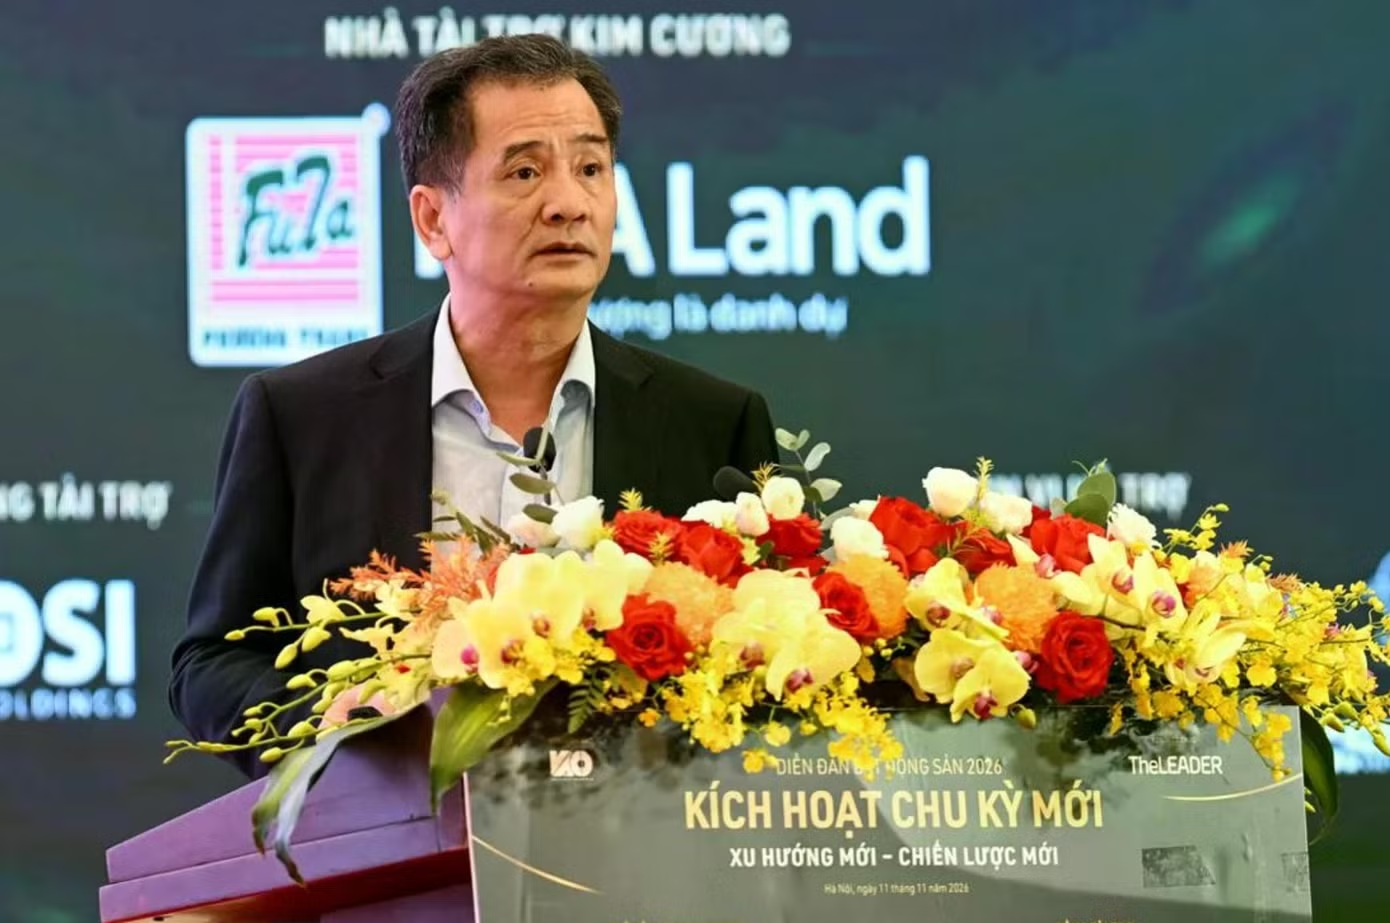
Ông Nguyễn Văn Đính - Phó Chủ tịch Hiệp hội Bất động sản Việt Nam (ảnh: Hoàng Anh).
Ông Đính cho rằng, cơ hội lớn của doanh nghiệp hiện nay đến từ việc mở rộng không gian phát triển nhờ đầu tư hạ tầng và tái cấu trúc đô thị. Tuy nhiên, hạ tầng và quy hoạch mới chỉ mở ra cơ hội, còn việc làm, thu nhập, dòng người và nhu cầu thực mới quyết định khả năng hấp thụ của thị trường. Nếu hạ tầng đi trước nhưng việc làm và dân cư không hình thành như kỳ vọng, nguồn cung vẫn có thể đối mặt với khó khăn thanh khoản.
Ở góc độ pháp lý, Luật sư Phạm Thanh Tuấn - chuyên gia pháp lý bất động sản - cho biết cơ chế thí điểm phát triển nhà ở thương mại đối với những khu đất không có toàn bộ hoặc một phần đất ở. vừa khơi thông nguồn lực từ các dự án đình trệ, vừa mở rộng khả năng phát triển nguồn cung mới.
Tại Hà Nội, qua hai đợt thí điểm đã có 298 khu đất với tổng diện tích khoảng hơn 1.530 ha được đưa vào danh mục. Đến ngày 24/10/2026, có 67 dự án với diện tích 170,6 ha hoàn tất thủ tục đầu tư; 51 dự án với diện tích 164,9 ha đang thực hiện thủ tục và 163 dự án với diện tích 1.064 ha đang được đôn đốc.
Doanh nghiệp hướng vào nhu cầu ở thực
Nhìn nhận về dòng vốn trên thị trường, TS. Cấn Văn Lực - chuyên gia Kinh tế trưởng Ngân hàng BIDV - cho biết, 8 tháng năm nay, trong khi tín dụng toàn nền kinh tế tăng 10%, tín dụng bất động sản tăng 9,5% và dự kiến cả năm tăng khoảng 15%, tương đương mức tăng chung của nền kinh tế. Đây là sự điều tiết đáng chú ý so với mức tăng nóng 36% của năm trước.
Đáng chú ý, tín dụng tăng chủ yếu nằm ở mảng kinh doanh, đầu tư phát triển dự án bất động sản. Điều này cho thấy dòng vốn đang có xu hướng tập trung vào hoạt động phát triển thay vì chỉ phục vụ các nhu cầu đầu tư ngắn hạn.
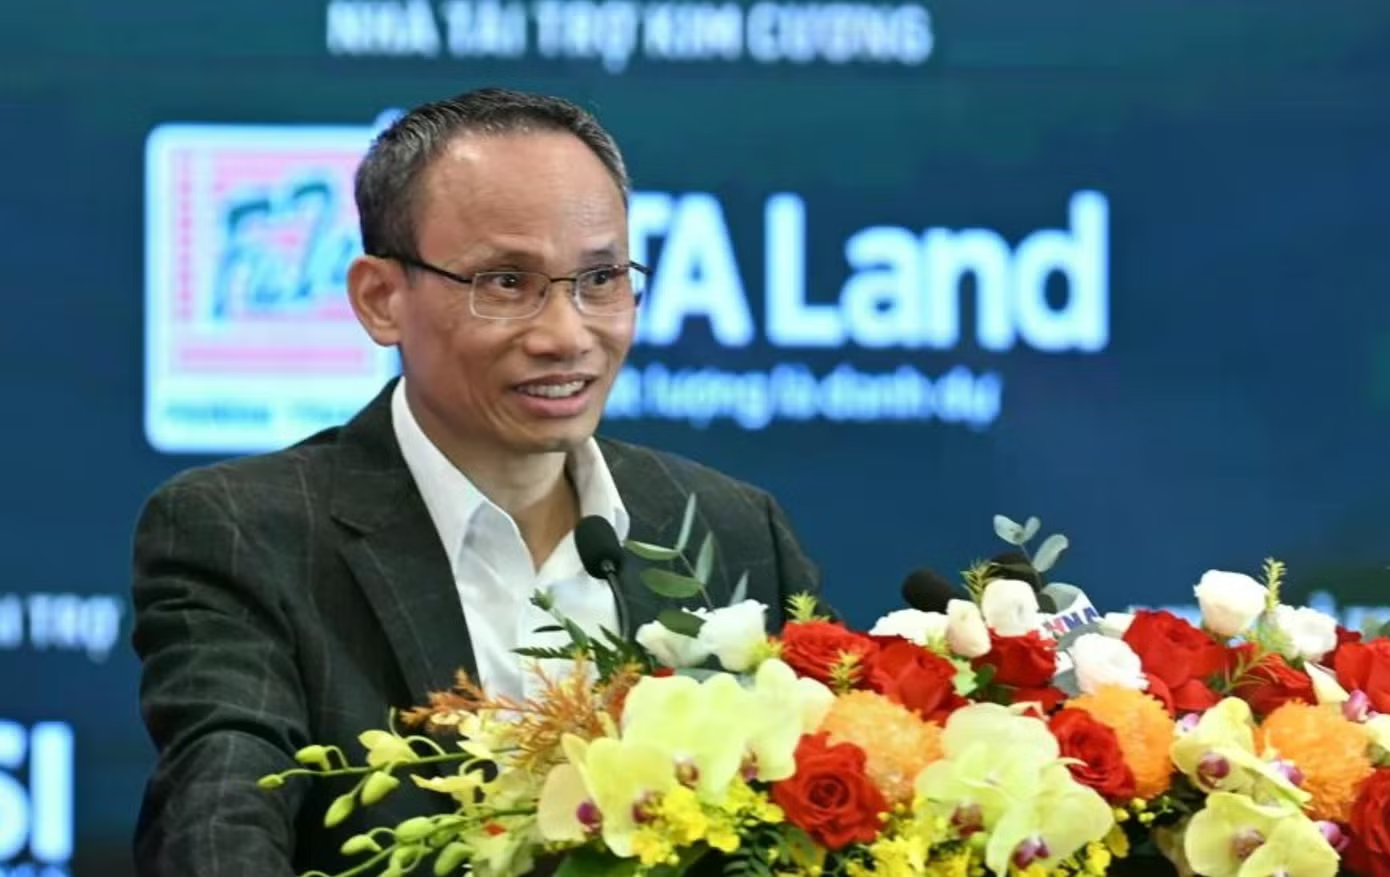
TS. Cấn Văn Lực - chuyên gia Kinh tế trưởng Ngân hàng BIDV (ảnh: Hoàn Anh).
Với kênh trái phiếu doanh nghiệp, 10 tháng qua, quy mô phát hành đã vượt mức 150.000 tỷ đồng của cả năm trước, trong đó doanh nghiệp bất động sản chiếm khoảng 36%. Tuy nhiên, quy mô toàn thị trường trái phiếu doanh nghiệp vẫn đi ngang, quanh mức 480.000 tỷ đồng.
Ông Lực cho rằng cần tiếp tục phát triển thị trường vốn trung và dài hạn để giảm sự phụ thuộc vào tín dụng ngân hàng. Với áp lực đáo hạn trái phiếu hàng năm lên tới vài trăm nghìn tỷ đồng, doanh nghiệp buộc phải chủ động xoay xở dòng tiền. Nếu không có nguồn trả nợ, chủ đầu tư phải tính đến phương án điều chỉnh giá bán để thu hồi vốn, thay vì tiếp tục trông chờ cơ chế giãn, hoãn.
Theo ông Lực, dư địa phát triển thị trường bất động sản vẫn còn lớn khi nhu cầu nhà ở phân khúc trung cấp và vừa túi tiền hiện mới đáp ứng khoảng 60-65%. Trong khi đó, giá nhà ngày càng trở thành rào cản. Chỉ số giá một căn hộ bình quân so với thu nhập bình quân năm của một hộ gia đình công chức tại đô thị Việt Nam đã lên tới hơn 32 năm, cao gấp đôi mức bình quân thế giới.
Để thích ứng với chu kỳ mới, ông Lực khuyến nghị doanh nghiệp bất động sản cần tái cấu trúc toàn diện, đặc biệt là tài chính; kiểm soát dòng tiền, chủ động phương án trả nợ và tận dụng các chính sách hỗ trợ của Nhà nước. Doanh nghiệp phải điều chỉnh cơ cấu sản phẩm theo hướng đáp ứng nhu cầu ở thực, phù hợp khả năng chi trả của số đông người dân...