Giao dịch dự báo gấp đôi quý trước
Báo cáo mới nhất từ Hội Môi giới Bất động sản Việt Nam (VARS) cho thấy, thanh khoản thị trường bất động sản đang trên đà cải thiện rõ rệt. VARS dự báo tổng số lượng giao dịch toàn thị trường trong quý IV/2026 có thể đạt khoảng 25.000 sản phẩm, cao gấp đôi so với quý III.
Động lực chính thúc đẩy sự khởi sắc này đến từ nhu cầu mua nhà thường tăng mạnh vào thời điểm cuối năm, kết hợp với dòng sản phẩm nhà ở xã hội mở bán dồi dào.
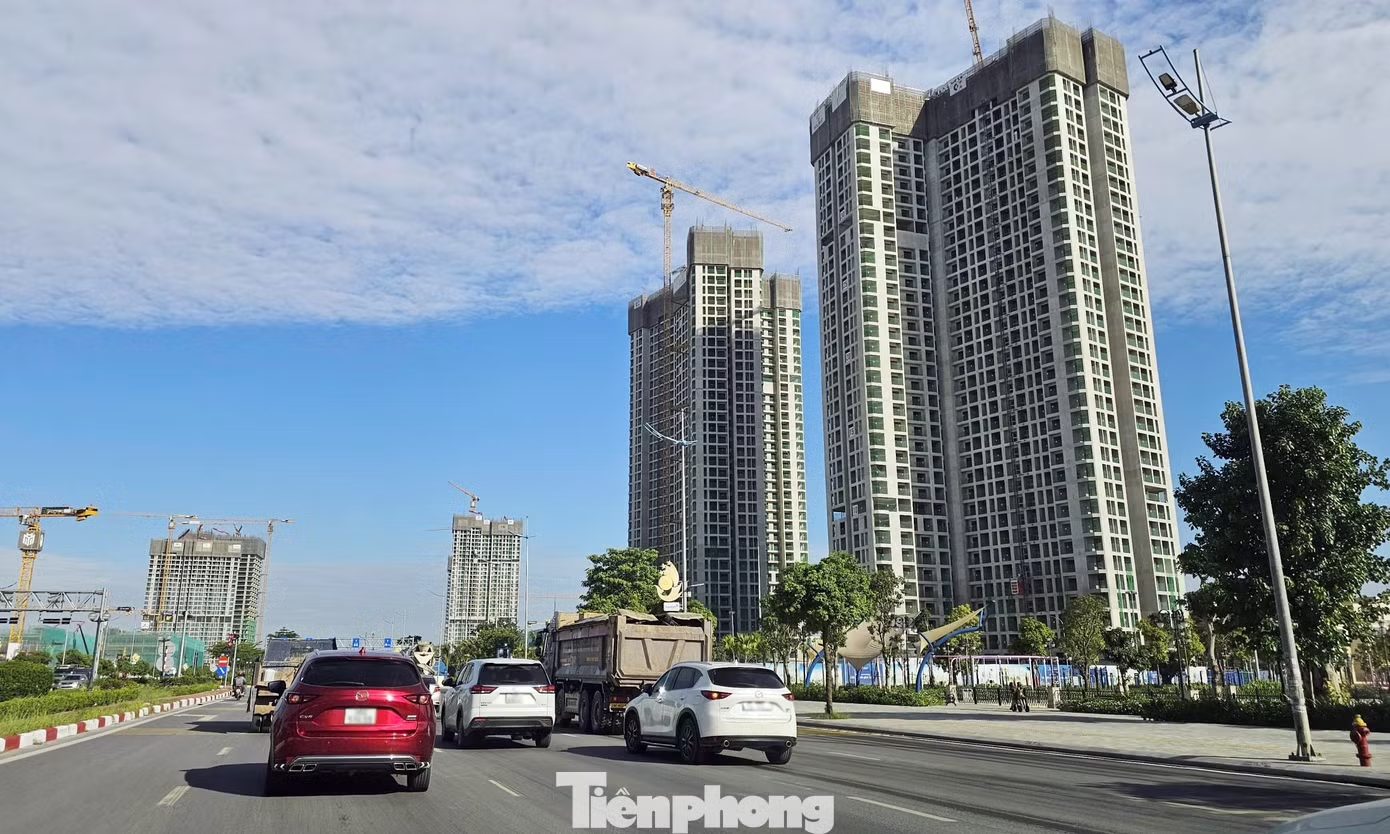
Giao dịch bất động sản cuối năm dự báo tăng gấp đôi so với quý III. Ảnh: Đình Phong.
Các dữ liệu thị trường cũng ghi nhận mức độ quan tâm và lượng tìm kiếm bất động sản trực tuyến tiếp tục duy trì ổn định. Lượng tiền gửi tiết kiệm của khách hàng cá nhân tại các ngân hàng vẫn rất lớn, thể hiện nguồn tài chính tiềm năng trong dân.
Đặc biệt, thông tin từ các sàn giao dịch cho thấy nhu cầu khảo sát thực địa và xem dự án trực tiếp của khách hàng vẫn ở mức cao. Đây được đánh giá là nhu cầu thực tế hiện hữu chứ không phải sự quan tâm ảo.
Bên cạnh đó, hàng loạt chính sách ưu đãi, khuyến mãi từ các chủ đầu tư cũng đóng vai trò quan trọng trong việc kích cầu thanh khoản.
Mặc dù tổng thể thị trường có tín hiệu tích cực, VARS lưu ý rằng dòng tiền không phân bổ đồng đều mà đang dịch chuyển theo hướng chọn lọc hơn. Người mua nhà ngày càng thận trọng, ưu tiên các sản phẩm đáp ứng nhu cầu ở thực, có giá trị sử dụng rõ ràng và phù hợp với khả năng tài chính.
Trong bối cảnh đó, chung cư và nhà ở xã hội đang nắm giữ lợi thế thanh khoản vượt trội. Riêng phân khúc nhà ở xã hội, quý IV/2026 được kỳ vọng sẽ ghi nhận lượng giao dịch cao nhất từ trước đến nay nhờ nguồn cung bùng nổ. Tính đến cuối tháng 9, cả nước đã có 128 dự án khởi công, cung cấp ra thị trường hơn 183.000 sản phẩm.
Ở chiều ngược lại, các sản phẩm bất động sản mang tính đầu cơ, phụ thuộc chủ yếu vào kỳ vọng tăng giá, thiếu khả năng khai thác thực tế hoặc chưa đáp ứng tiêu chuẩn khắt khe của người mua vẫn gặp nhiều khó khăn trong việc thanh khoản.
3 kịch bản cho nửa cuối năm 2026
Đánh giá về thị trường Thủ đô, bà Đỗ Thị Thu Hằng - Giám đốc Cấp cao Bộ phận Nghiên cứu và Tư vấn Savills Hà Nội - nhận định rằng dù phải đối mặt với thách thức về khả năng chi trả, nhu cầu nhà ở thực vẫn là nền tảng vững chắc trong dài hạn. Nền tảng này được nâng đỡ mạnh mẽ bởi tốc độ đô thị hóa, thu nhập gia tăng và hạ tầng giao thông ngày càng hoàn thiện.
Về nguồn cung, dự kiến trong quý IV/2026, Hà Nội sẽ chào đón thêm khoảng 7.000 căn hộ từ 11 dự án. Đối với phân khúc thấp tầng (biệt thự, nhà liền kề), tổng nguồn cung tăng 5% so với cùng kỳ năm ngoái nhờ các dự án đón đầu hạ tầng như tuyến Metro số 5 hay khu vực Hòa Lạc. Tuy nhiên, lượng giao dịch ở phân khúc này vẫn khá khiêm tốn do tâm lý thận trọng của nhà đầu tư trước diễn biến lãi suất và quy hoạch.
Theo báo cáo của Viện Nghiên cứu Kinh tế - Tài chính - Bất động sản Dat Xanh Services (DXS - FERI), thị trường bất động sản cuối năm 2026 tiếp tục chịu tác động từ nhiều yếu tố vĩ mô, trong đó lãi suất vẫn là biến số quan trọng nhất. DXS - FERI đã xây dựng 3 kịch bản diễn biến cho thị trường.
Kịch bản kỳ vọng (xác suất xảy ra cao nhất), khi kinh tế tăng trưởng ổn định, khung pháp lý hoàn thiện và chính sách tiền tệ thận trọng. Lãi suất thả nổi duy trì ở mức 11 - 13%. Nguồn cung dự kiến tăng 20 - 30%, giá bán đi ngang hoặc tăng nhẹ, tỷ lệ hấp thụ đạt khoảng 25 - 40%.
Kịch bản lý tưởng, xảy ra khi kinh tế vĩ mô thuận lợi vượt dự báo, niềm tin phục hồi mạnh và lãi suất thả nổi giảm xuống 9 - 11%. Khi đó, nguồn cung có thể tăng 30 - 40%, giá bán tăng 5 - 10% và tỷ lệ hấp thụ đạt tới 40 - 50%.
Kịch bản thách thức, nếu các yếu tố hỗ trợ cải thiện chậm, áp lực lạm phát tăng làm lãi suất thả nổi duy trì ở mức cao 13 - 15%. Khi đó, nguồn cung chỉ tăng nhẹ 15 - 20%, giá bán có xu hướng giảm nhẹ, tỷ lệ hấp thụ dưới 20% và thanh khoản tiếp tục ở mức thấp.